













 15 - Temps de lecture :


Le choix des moyens de paiement adaptés à l'entreprise constitue l'une des décisions opérationnelles les plus importantes qu'une entreprise ait à prendre. Les options de paiement que vous proposez ont une incidence directe sur votre trésorerie, la satisfaction de vos clients, vos taux de conversion et votre efficacité opérationnelle.
Faites les bons choix et optez pour la bonne solution solutions de paiement offre flexibilité et évolutivité pour répondre aux différents besoins des entreprises, transformant ainsi les paiements en un avantage concurrentiel. Si vous vous trompez, vous perdez des ventes, vous devez faire face à des coûts de traitement plus élevés et vous créez des frictions là où les clients s'attendent à de la simplicité.
Ce guide passe en revue tous les principaux moyens de paiement professionnels disponibles aujourd'hui : leur fonctionnement, leurs coûts, les situations dans lesquelles les utiliser et comment choisir la combinaison la mieux adaptée à votre entreprise.
Table des matières
Quels sont les principaux moyens de paiement utilisés par les entreprises ?
Les moyens de paiement professionnels se répartissent en plusieurs grandes catégories, chacune présentant des caractéristiques différentes en termes de rapidité, de coût, de sécurité et d'adéquation aux différents types de transactions :
- Virements bancaires – notamment SEPA, SWIFT et ACH, adaptés aux transactions de montant élevé et transfrontalières
- Paiements par carte – les cartes de crédit et de débit restent les moyens de paiement dominants, représentant respectivement 32% et 30% de l'ensemble des paiements en 2023
- Portefeuilles numériques – Apple Pay, Google Pay et les portefeuilles numériques propres à chaque plateforme sans contact et la possibilité d'effectuer des paiements en ligne
- Systèmes de paiement en temps réel – des systèmes de paiement instantané tels que SEPA Instant, qui permettent un règlement en quelques secondes
- Espèces et chèques – encore utilisé dans certains contextes professionnels, bien qu’en déclin rapide
- Achetez maintenant, payez plus tard (BNPL) – les options de paiement échelonné gagnent du terrain tant dans le secteur B2C que dans le secteur B2B
- Cryptomonnaie – des paiements décentralisés utilisant la technologie blockchain, adaptés à des cas d'utilisation et à des publics spécifiques
Comprendre chaque catégorie et savoir quand l'utiliser constitue le point de départ pour élaborer une stratégie de paiement qui réponde aux attentes des clients et aux besoins de l'entreprise.
Pourquoi il est important de proposer diverses options de paiement aux entreprises
Les technologies numériques ont révolutionné les services de paiement traditionnels en proposant des moyens de paiement plus rapides, plus sûrs et plus pratiques :
- Pour les consommateurs, cela leur permet d'accéder facilement à diverses options de paiement, telles que les portefeuilles électroniques, les paiements sans contact et les virements instantanés, ce qui améliore leur expérience d'achat.
- Pour les entreprises, les paiements numériques simplifient les opérations, réduisent les frais et permettent un suivi et une analyse des transactions en temps réel.
Les paiements numériques personnalisés peuvent également améliorer les taux de conversion en s'adaptant aux préférences et aux comportements variés des clients. En intégrant des fonctionnalités telles que le paiement en un clic, le paiement en monnaie locale et les paiements échelonnés, les entreprises peuvent réduire le taux d'abandon de panier et renforcer la satisfaction client. Il va sans dire que ce niveau de personnalisation favorise la confiance et la fidélité, ce qui encourage les achats répétés et stimule les ventes globales.
Modes de paiement proposés par ConnectPay aux entreprises
Comme nous l'avons mentionné plus haut, ConnectPay propose un large éventail de moyens de paiement. Si la plupart d'entre eux sont spécialement conçus pour places de marché, plateformes, et fintechs, nous proposons également opérations bancaires quotidiennes et comptes IBAN personnels pour les particuliers. Examinons chacun d'entre eux plus en détail.
Modes de paiement par virement bancaire
D'une manière générale, tant au niveau local qu'au niveau virements bancaires internationaux permettent aux entreprises d'effectuer des paiements sécurisés, fiables et rentables. Plus précisément, elles facilitent les transactions transfrontalières, prennent en charge plusieurs devises, simplifient les paiements groupés et garantissent des versements rapides.
Virements SEPA
Lancé en 2008, le SEPA permet aux titulaires de comptes d'effectuer et de recevoir des virements en euros par voie électronique depuis leur compte bancaire dans 36 pays européens.
Pour illustrer les avantages typiques des virements SEPA, imaginons un commerçant en ligne français qui vend à des clients allemands et italiens. Grâce au SEPA, cette entreprise pourra recevoir des paiements de clients situés dans différents pays et payer ses fournisseurs en euros sans avoir à supporter de frais de transaction élevés ni subir de retards. Cela permettra ainsi d'améliorer la satisfaction client et de contribuer à l'optimisation de la gestion de la chaîne d'approvisionnement.
Transactions SWIFT
SWIFT permet des transactions sécurisées et fiables paiements internationaux en proposant un système de messagerie standardisé destiné aux établissements financiers. ConnectPay intègre SWIFT pour faciliter les transactions internationales, permettant ainsi aux entreprises d'exercer leurs activités à l'international en toute confiance.
Prenons un exemple. Une entreprise industrielle allemande importe des matières premières des États-Unis. Grâce à SWIFT via ConnectPay, elle peut effectuer des virements de manière sécurisée et efficace à ses fournisseurs américains. Cette solution présente toutefois certains avantages et inconvénients :
Avantages
- Portée mondiale: Le réseau SWIFT permet à l'entreprise de traiter avec des partenaires dans le monde entier.
- Sécurité: Des mesures de sécurité rigoureuses protègent les transactions, réduisant ainsi le risque de fraude.
- Fiabilité: Des messages cohérents et précis garantissent un traitement fluide des paiements.
Inconvénients
- Coût: Les virements SWIFT peuvent s'avérer coûteux, car des frais sont prélevés tant par la banque émettrice que par la banque réceptrice.
- Vitesse: Les virements peuvent prendre plusieurs jours, ce qui risque de retarder l'approvisionnement.
Paiements multidevises
Avec prise en charge multidevises, les entreprises peuvent traiter des transactions dans plus de 80 devises, ce qui est essentiel pour simplifier le commerce international et la gestion financière. En d'autres termes, cette fonctionnalité permet aux entreprises d'effectuer et de recevoir des paiements dans les devises locales, réduisant ainsi les coûts de conversion et les risques liés à la volatilité des taux de change.
La prise en charge multidevise permet aux entreprises de se développer sur divers marchés sans avoir à se soucier des barrières monétaires. Par exemple, un détaillant en ligne peut vendre ses produits à l'échelle mondiale, en offrant à ses clients la possibilité de payer dans leur propre devise, ce qui améliore la satisfaction client et stimule les ventes.
De plus, les comptes multidevises aident les entreprises à gérer efficacement les paiements destinés à leurs fournisseurs internationaux, à rationaliser leurs rapports financiers et à se couvrir contre les fluctuations des taux de change, ce qui renforce leur stabilité financière et leur agilité opérationnelle.
Paiements groupés
ConnectPay permet d'effectuer simultanément des milliers de paiements grâce à une automatisation avancée et à l'intégration d'API. Grâce à la prise en charge des importations de paiements, nos clients peuvent traiter plusieurs transactions en une seule fois. Cette fonctionnalité s'avère particulièrement utile pour les opérations à grande échelle, car elle réduit au minimum les saisies manuelles, limite les erreurs et garantit des paiements effectués dans les délais.
Voici quelques exemples où opérations en masse rationaliser les processus métier :
- Gestion de la paie : Les entreprises peuvent verser les salaires de centaines, voire de milliers de salariés en une seule fois.
- Paiements aux fournisseurs : Les commerçants peuvent régler les factures de plusieurs fournisseurs en un seul lot.
- Traitement des remboursements : Les plateformes de commerce électronique peuvent traiter efficacement les remboursements d'un grand nombre de clients.
- Services d'abonnement : Les entreprises proposant des services par abonnement peuvent percevoir simultanément les paiements de nombreux abonnés.
Paiements rapides
Paiements directs, SEPA Inst permet de transférer immédiatement des fonds du compte du payeur vers celui du bénéficiaire. Cela est rendu possible grâce à des réseaux de traitement des paiements en temps réel, qui contournent les délais bancaires traditionnels. Dans les environnements où les transactions sont rapides, tels que les plateformes de l’économie des petits boulots ou les places de marché en ligne, les paiements instantanés sont essentiels, car ils permettent de rémunérer immédiatement les travailleurs ou les vendeurs.
Les paiements rapides permettent également aux entreprises d'assurer une meilleure gestion de leur trésorerie, en garantissant la disponibilité des fonds lorsque cela est nécessaire. Pour les secteurs où tout va très vite, comme le commerce électronique ou le covoiturage, cela se traduit par un réinvestissement plus rapide dans les activités, un règlement plus rapide des obligations financières et de meilleures relations avec les partenaires. Passerelle de paiement avec versement immédiat réduit les délais d'attente et les formalités administratives, ce qui permet aux entreprises de se concentrer sur leur croissance et la satisfaction de leurs clients.
Quels sont les quatre types d'opérations commerciales ?
Pour déterminer les modes de paiement professionnels à mettre en place, il est utile de comprendre les quatre principaux types de transactions professionnelles que les systèmes de paiement doivent prendre en charge :
- Opérations de vente – les paiements reçus des clients en contrepartie de biens ou de services ; il s'agit du principal type de transaction génératrice de chiffre d'affaires pour la plupart des entreprises
- Opérations d'achat – les paiements effectués aux fournisseurs, vendeurs ou prestataires de services ; ils sont généralement gérés par virement bancaire, paiement par carte ou prélèvement ACH
- Opérations liées à la paie – les paiements versés aux salariés ; généralement effectués par virement bancaire groupé, via le système ACH ou par prélèvement automatique selon un calendrier préétabli
- Opérations de remboursement et de rétrofacturation – les remboursements aux clients ; ils doivent être traités efficacement afin de préserver la confiance des clients et de réduire au minimum les coûts liés aux litiges
Les différents modes de paiement professionnels sont mieux adaptés à différents types de transactions. Les paiements de montant élevé destinés aux fournisseurs sont mieux gérés par virement bancaire, en raison de leurs faibles frais et de leur sécurité. Les ventes destinées aux clients tirent parti de l'acceptation des cartes et des portefeuilles électroniques. Le traitement de la paie est plus efficace par le biais de paiements groupés ou de prélèvements automatiques. Choisir le mode de paiement adapté à chaque type de transaction permet de réduire les coûts et d'améliorer l'efficacité opérationnelle.
Services pratiques liés aux cartes de débit Visa
Les paiements par carte de débit Visa et autres services restent extrêmement populaires, malgré la transition en cours vers des solutions numériques telles que les portefeuilles électroniques. Parmi celles-ci, on trouve désormais également cartes virtuelles, offrant ainsi davantage de sécurité, de flexibilité et de commodité. Examinons chacun de ces aspects de plus près.
Cartes de visite pour les transactions commerciales et les paiements des clients
ConnectPay cartes de visite offrent plusieurs avantages tant aux entreprises qu'aux clients. Pour les entreprises, elles permettent de rationaliser la gestion des dépenses, en offrant un suivi en temps réel des dépenses et une meilleure maîtrise budgétaire. Elles offrent également des fonctionnalités de sécurité renforcées, telles que la détection des fraudes et la mise en place de limites de dépenses, ce qui réduit les risques financiers. Pour les clients, les cartes professionnelles ConnectPay offrent commodité et flexibilité en permettant de régler facilement des biens et des services sans avoir recours à des espèces ni à des virements bancaires.
Parmi les cas d'utilisation concrets, on peut citer :
- Voyages d'affaires : Les employés peuvent utiliser des cartes de crédit d'entreprise pour régler leurs frais de déplacement, ce qui simplifie les notes de frais et les remboursements.
- Organisation d'événements : Les entreprises peuvent attribuer des cartes aux responsables d'événements, garantissant ainsi des paiements rapides et sécurisés pour les fournitures et les services.
- Achats des petites entreprises : Les entrepreneurs peuvent utiliser les cartes de visite pour leurs fournitures de bureau et leurs stocks, ce qui leur permet de disposer de justificatifs de transactions à des fins fiscales.
Les cartes virtuelles au service du développement de la finance intégrée
Les cartes virtuelles ConnectPay offrent une sécurité renforcée, des limites de dépenses personnalisables et une gestion simplifiée pour les entreprises, ce qui permet de réduire les risques de fraude et d'améliorer le contrôle des dépenses. Les clients bénéficient de transactions en ligne plus sécurisées et de la commodité d'une émission instantanée des cartes.
Parmi les cas d'utilisation concrets, on peut citer :
- Abonnements en ligne : Les entreprises peuvent gérer efficacement leurs paiements récurrents grâce aux cartes virtuelles.
- Achats effectués par les salariés : Les entreprises peuvent émettre des cartes virtuelles pour certaines dépenses, ce qui facilite le suivi et les remboursements.
- Commerce en ligne : Les clients peuvent utiliser des cartes virtuelles pour effectuer leurs achats en ligne en toute sécurité, tout en protégeant les informations relatives à leur compte principal.
Cartes en marque blanche pour une expérience personnalisée
Notre cartes Visa en marque blanche permettent aux entreprises de proposer des solutions de paiement personnalisées à l'image de leur marque, ce qui renforce la fidélité des clients et la visibilité de la marque. Elles offrent des fonctionnalités personnalisables et s'intègrent aux systèmes existants, garantissant ainsi aux entreprises flexibilité et maîtrise.
Parmi les cas d'utilisation concrets, on peut citer :
- Chaînes de magasins : Les commerçants peuvent émettre des cartes à l'effigie de leur marque dans le cadre de programmes de fidélité, ce qui favorise la fidélisation de la clientèle.
- Programmes d'entreprise : Les entreprises peuvent mettre à la disposition de leurs salariés des cartes de dépenses à l'effigie de l'entreprise, ce qui simplifie le suivi et la déclaration des dépenses.
- Start-ups de la fintech : Les start-ups peuvent utiliser des cartes en marque blanche pour proposer des services financiers personnalisés sans avoir à mettre en place leur propre infrastructure.
Les nouveaux moyens de paiement pour les entreprises
Au-delà des moyens de paiement traditionnels, plusieurs méthodes de paiement professionnelles émergentes prennent de plus en plus d'importance pour les entreprises tournées vers l'avenir.
Achetez maintenant, payez plus tard (BNPL)
Les services « BNPL » permettent aux clients d'effectuer des achats et de payer en plusieurs versements échelonnés dans le temps, sans avoir à régler la totalité du montant dès le départ. À l’origine destiné aux particuliers, le BNPL est désormais adopté dans des contextes B2B, notamment pour les achats professionnels où la gestion de la trésorerie est primordiale. Proposer le BNPL comme l’une des options de paiement aux entreprises peut augmenter le montant moyen des commandes et réduire les frictions liées aux paiements initiaux importants.
Cryptomonnaie
Les cryptomonnaies offrent la possibilité de réduire les frais de transaction transfrontalières et de bénéficier d’un règlement instantané, mais elles présentent également des inconvénients majeurs : une forte volatilité de leur valeur, une complexité technique et une acceptation encore limitée par les commerçants traditionnels. Pour la plupart des entreprises, la cryptomonnaie reste une option complémentaire destinée à des segments de clientèle spécifiques plutôt qu’un moyen de paiement principal. Cela dit, son importance ne cesse de croître dans des secteurs tels que la fintech, les actifs numériques et le commerce international.
Paiements biométriques
L'authentification biométrique — empreintes digitales, reconnaissance faciale et reconnaissance vocale — est de plus en plus intégrée aux processus de paiement afin de renforcer la sécurité et de faciliter les opérations. Plutôt que de saisir un code PIN ou un mot de passe, les clients s'authentifient à l'aide d'un identifiant biologique. Cette technologie est déjà intégrée aux portefeuilles numériques grâce aux fonctionnalités biométriques des smartphones et s'étend désormais aux terminaux de paiement dédiés.
Des solutions sur mesure pour le confort des clients
Pour les entreprises opérant à l’échelle mondiale, les services bancaires internationaux sont pratiquement incontournables. Et ce, pour plusieurs raisons. Pour rester compétitives, elles ont absolument besoin de services de change, de virements internationaux et de solutions de gestion de comptes à l'échelle mondiale. Ces services leur permettent de minimiser les risques de change, d'effectuer des paiements transfrontaliers rapides et sécurisés, et de disposer d'une plateforme tout-en-un pour gérer plusieurs comptes, tout en améliorant le contrôle des liquidités et la supervision financière.
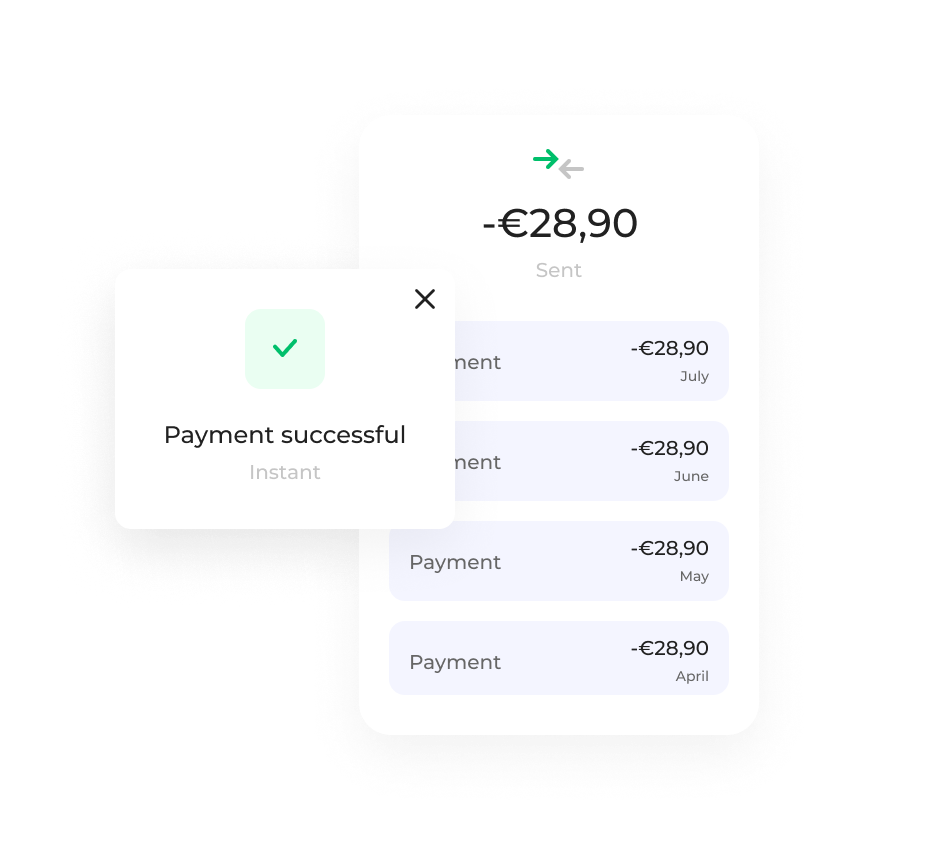
Paiements récurrents
Les entreprises peuvent mettre en place des cycles de facturation automatisés avec ConnectPay en intégrant leurs systèmes de facturation à l'API de ConnectPay. Cela permet la génération et l'envoi automatiques des factures, garantissant ainsi des paiements dans les délais sans intervention manuelle.
Les avantages des paiements récurrents sont notamment les suivants : 1) la facilité d'utilisation, car les clients n'ont pas besoin d'effectuer manuellement chaque paiement ; 2) des revenus prévisibles grâce à des flux de trésorerie réguliers ; et 3) une réduction du taux de désabonnement grâce aux paiements automatisés, qui favorisent la fidélisation de la clientèle.
Les paiements récurrents sont utilisés par bon nombre des plus grandes marques mondiales :
- Chaînes de télévision: Permet une transition fluide paiements d'abonnement et les renouvellements d'abonnement.
- Automobile: Permet la facturation automatisée des services de location.
- Streameurs: S'appuie sur les paiements récurrents pour proposer un service de streaming musical ininterrompu.
Le traitement des remboursements simplifié
Heureusement pour nos clients, émission de remboursement La procédure via ConnectPay ne comporte que quelques étapes simples :
- Accédez à votre tableau de bord ConnectPay en vous connectant.
- Recherchez la transaction à rembourser.
- Cliquez sur l'option « Remboursement » et saisissez les informations requises.
- Vérifiez le montant du remboursement et terminez la procédure.
Des remboursements rapides et sans tracas sont essentiels pour instaurer la confiance et fidéliser la clientèle, car ils témoignent de l'engagement de l'entreprise envers la satisfaction client, ce qui se traduit par une fidélité accrue et des avis positifs. En matière de remboursements, chez ConnectPay, nous avons mis l'accent sur une interface conviviale et des procédures simplifiées, qui permettent aux entreprises de gérer très facilement les remboursements, de manière rapide et efficace.
Élargissez l'éventail des moyens de paiement proposés à vos clients grâce à Apple Pay
En associant les comptes ConnectPay au système de paiement sécurisé d'Apple Pay, nous offrons à nos clients la possibilité d'ajouter leurs cartes ConnectPay à Apple Wallet et d'effectuer des paiements via leur iPhone, leur iPad ou leur Apple Watch.
Apple Pay offre de nombreuses possibilités d'utilisation. Par exemple, les clients peuvent s'en servir pour effectuer des paiements rapides et sans contact en magasin, faire des achats en ligne sans avoir à saisir les informations de leur carte bancaire, et mettre en place des paiements récurrents pour des services tels que les plateformes de streaming ou les abonnements.
Cela dit, n'oubliez pas que ces avantages, tels que la facilité d'utilisation, la sécurité et la rapidité, s'accompagnent également de certains inconvénients. Parmi ceux-ci, on peut citer l'obligation d'utiliser des appareils Apple et le fait qu'Apple Pay n'est pas accepté partout par les commerçants.
Cela dit, ce moyen de paiement constitue une excellente option si vous souhaitez attirer une clientèle férue de technologie, améliorer l'expérience utilisateur et instaurer un climat de confiance auprès de votre public cible.
Choisissez les meilleurs moyens de paiement pour optimiser le fonctionnement de votre entreprise
Si vous souhaitez attirer le plus grand nombre possible de clients potentiels, vous devez répondre à leurs attentes. Et parmi celles-ci figure la facilité d’utilisation. Les clients d’aujourd’hui s’attendent à ce que leur expérience en ligne soit fluide, notamment lorsqu’il s’agit de régler leurs achats de biens et de services.
Pour les transactions en présentiel, les entreprises utilisent souvent des systèmes de point de vente (POS), qui intègrent le traitement des paiements, la gestion des stocks et le suivi des ventes. Les systèmes POS et les lecteurs de cartes permettent aux entreprises d'accepter les paiements par glissement, insertion ou contact, et des appareils tels que le Square Terminal prennent en charge divers modes de paiement, notamment le NFC, les cartes à puce et les cartes à bande magnétique.
C'est pourquoi il est essentiel non seulement de connaître les différents moyens de paiement existants, mais aussi de bien comprendre leur fonctionnement et leurs avantages respectifs. En fin de compte, plus vous proposez de moyens de paiement à vos clients, mieux c'est. Les moyens de paiement numériques sont souvent assortis de frais moins élevés que les moyens de paiement traditionnels, ce qui en fait une option rentable pour les entreprises.
ConnectPay propose tous les moyens de paiement dont nous avons parlé dans cet article, ainsi que bien d'autres encore solutions financières intégrées. Et toutes ces solutions intègrent d'emblée la conformité réglementaire ! Donc, si cela vous intéresse, ouvrir un compte bancaire auprès de ConnectPay, ou si vous avez des questions à nous poser, n'hésitez pas à Contactez les spécialistes de ConnectPay aujourd'hui.
Foire aux questions : Modes de paiement pour les entreprises
Quels sont les moyens de paiement utilisés dans le monde des affaires ?
Les principaux moyens de paiement utilisés par les entreprises sont les virements bancaires (SEPA, SWIFT, ACH), les paiements par carte (crédit et débit), les portefeuilles électroniques (Apple Pay, Google Pay), les systèmes de paiement en temps réel, les prélèvements automatiques, les paiements groupés, les espèces, les chèques, les formules « Achetez maintenant, payez plus tard » et les cryptomonnaies. Le choix de la combinaison la plus adaptée dépend du modèle économique, du profil démographique de la clientèle, du montant des transactions et des marchés desservis.
Quel est le meilleur moyen de paiement pour une petite entreprise ?
Les meilleurs moyens de paiement pour une petite entreprise comprennent généralement l'acceptation des cartes (via une passerelle de paiement ou des services marchands), les virements bancaires pour le paiement des fournisseurs et la prise en charge des portefeuilles électroniques pour les transactions avec les clients. Pour les entreprises ayant une clientèle internationale, l'accès à des comptes multidevises et la connectivité SEPA ou SWIFT sont également importants. La combinaison optimale dépend du volume des transactions, de la localisation des clients et du budget alloué aux frais de traitement.
Quels sont les moyens de paiement en ligne destinés aux entreprises ?
Les moyens de paiement en ligne pour les entreprises comprennent l'acceptation des cartes via des passerelles de paiement, les portefeuilles numériques (Apple Pay, Google Pay, PayPal), les intégrations de virement bancaire (open banking, SEPA), les systèmes de paiement en temps réel, le prélèvement automatique pour la facturation récurrente et le BNPL (achat avec paiement différé) pour les options de paiement échelonné. Proposer une gamme d’options de paiement en ligne aux entreprises permet de réduire le taux d’abandon de panier et d’améliorer les taux de conversion des sites de commerce électronique et des plateformes numériques.
Quels sont les quatre types d'opérations commerciales ?
Les quatre principaux types de transactions commerciales sont les suivants : les transactions de vente (recettes perçues auprès des clients), les transactions d'achat (paiements versés aux fournisseurs et prestataires), les transactions liées à la paie (paiements versés aux salariés) et les transactions de remboursement ou de rétrofacturation (paiements restitués aux clients). Chaque type de transaction est soumis à des exigences spécifiques en matière de moyens de paiement, notamment en termes de rapidité, de coût et de conformité.
Dans quelle mesure les frais de transaction influencent-ils les choix des entreprises en matière de moyens de paiement ?
Les frais de transaction varient considérablement selon les moyens de paiement et peuvent avoir un impact significatif sur la rentabilité, en particulier pour les entreprises traitant un volume élevé de transactions ou celles qui traitent des transactions de faible montant. Les paiements en espèces n’entraînent pratiquement aucun frais de transaction, mais comportent un risque de vol et font perdre des opportunités de vente. Les paiements par carte sont généralement facturés sous forme d’un pourcentage majoré d’un montant fixe. Les virements bancaires sont rentables pour les transactions d’un montant élevé.


