













 12 Lesezeit
 Zuletzt aktualisiert: 24 Sep. 2026


Sinnvolle Alternativen sind eine Überlegung wert, sobald Ihr Unternehmen über einfache Geldüberweisungen hinauswächst. Wise hat sich seinen Ruf durch Wechselkurse auf Marktniveau, Überweisungen in mehr als 160 Länder und die Möglichkeit, über 22 Währungen in einem Konto zu halten, erarbeitet – und für Freiberufler oder kleine Teams, die gelegentlich internationale Zahlungen tätigen, reicht das oft aus. Sobald Sie jedoch grenzüberschreitende Gehaltsabrechnungen durchführen, Auszahlungen über Marktplätze verwalten oder jemanden brauchen, der um 2 Uhr morgens ans Telefon geht, wenn eine Überweisung ins Stocken gerät, zeigen sich die Schwachstellen: kein 24/7-Support, spärliche Tools für die Unternehmensverwaltung und eine Gebührenstruktur, die eher auf Privatpersonen als auf Unternehmen mit hohem Transaktionsvolumen ausgelegt ist. Dieser Leitfaden vergleicht 10 führende Alternativen zu Wise in Bezug auf Überweisungsgebühren, Wechselkurse, Unterstützung mehrerer Währungen, Funktionen für Geschäftskonten, Qualität des Kundensupports und die Skalierbarkeit der einzelnen Angebote.
Die besten Wise-Alternativen: Ein kurzer Überblick
Sie haben wenig Zeit? Hier ist die Auswahlliste.
ConnectPay ist die richtige Wahl für europäische Unternehmen, die eine umfassende Finanzinfrastruktur benötigen und nicht nur Überweisungen. Airwallex ist die erste Wahl für globale Zahlungen mit Fokus auf Entwickler, Payoneer für Freiberufler und Verkäufer auf Marktplätzen, Revolut für mobiles Banking, OFX für große internationale Überweisungen und Stripe für E-Commerce-Unternehmen, die grenzüberschreitende Zahlungen entgegennehmen.
Die 10 besten Alternativen zu Wise
1. ConnectPay
Am besten geeignet für: Europäische Unternehmen und Plattformen, die eine konforme Finanzinfrastruktur benötigen – und nicht nur ein Tool für Geldtransfers.

Wise wurde entwickelt, um Geld zu überweisen. ConnectPay wurde entwickelt, um ein Unternehmen zu führen. Als EMI-lizenzierter Anbieter verfügen wir über einen regulatorischen Schutz, der über den Rahmen einer reinen Geldtransferlizenz hinausgeht – was wichtig ist, sobald Sie Karten ausgeben, Kundengelder verwahren oder Zahlungsabläufe aufbauen, auf die andere Unternehmen angewiesen sind. Unser Geschäftskonten bieten IBANs in über 80 Währungen an, sodass ein Unternehmen, das Rechnungen in Euro, Pfund und Dollar ausstellt, nicht drei verschiedene Anbieter unter einen Hut bringen muss. SEPA und SEPA Instant wickeln europäische Zahlungen in Sekundenschnelle ab, SWIFT deckt weltweite Überweisungen ab, und die Einhaltung der AML/KYC-Vorschriften ist in die Plattform integriert und nicht als separater Kostenfaktor hinzugefügt, den Sie selbst verwalten müssen.
Was Teams, die umsteigen, oft überrascht, ist, wie viel Aufwand wegfällt, sobald Compliance und Kartenausgabe auf derselben Plattform vereint sind wie Zahlungen in verschiedenen Währungen — Sie müssen nicht mehr ein Transfer-Tool, einen Kartenaussteller und einen Compliance-Anbieter miteinander verknüpfen. Wir geben sowohl Geschäftskarten als auch virtuelle Karten aus – etwas, das Wise auf Infrastrukturebene nicht anbietet –, und jedes Konto verfügt über eine dedizierte Kontoverwaltung sowie Betrugserkennung und Transaktionsüberwachung, die im Hintergrund laufen. Wenn Sie eine Fintech-Plattform, ein Marktplatz oder ein wachsendes europäisches Unternehmen sind, das über das einfache “Geld senden” hinausgewachsen ist, ist dies die Lösung, für die sich die meisten Teams entscheiden.
2. Airwallex
Am besten geeignet für: Digitale Unternehmen, die Konten in mehreren Währungen, wettbewerbsfähige Wechselkurse und eine API-orientierte Infrastruktur benötigen.
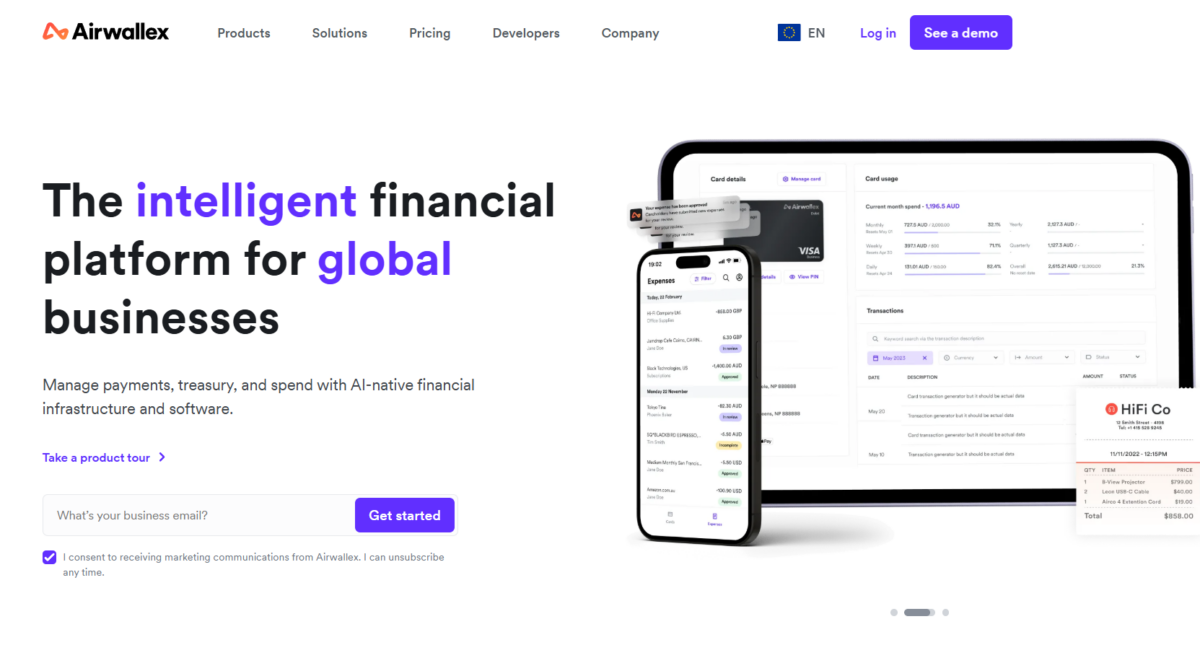
Falls ConnectPay aus regulatorischer Sicht nicht zu Ihrem Unternehmen passt, ist Airwallex wahrscheinlich die am ehesten vergleichbare Alternative zu Wise auf dem Markt. Es deckt über 20 Währungen in mehr als 200 Ländern ab und akzeptiert Zahlungen über 160 lokale Zahlungsmethoden in über 180 Ländern – nützlich, wenn Ihre Kunden oder Auftragnehmer über mehrere Kontinente verteilt sind. Inlandsüberweisungen in über 120 Ländern sind gebührenfrei, und die meisten Überweisungen gehen innerhalb weniger Stunden ein, gelegentlich sogar noch am selben Tag. Unternehmen profitieren zudem von einer dedizierten Kontobetreuung, wodurch die Support-Lücke, die bei Wise oft zu Problemen führt, direkt geschlossen wird. Die API ist besonders leistungsstark für Plattformen, die Zahlungsfunktionen in ihr eigenes Produkt integrieren möchten. Einziger Vorbehalt: Airwallex verfügt nicht über dieselbe Tiefe an europäischer Regulierungsinfrastruktur wie EMI-lizenzierte Anbieter, sodass für stark regulierte Anwendungsfälle möglicherweise zunächst andere Anbieter in Betracht gezogen werden sollten.
3. Revolut Business
Am besten geeignet für: Digital-First-Unternehmen, die ein funktionsreiches Mehrwährungskonto mit einer überzeugenden mobilen Benutzererfahrung suchen.

Revolut Business ist das Ergebnis, wenn eine Privatkunden-Banking-App erwachsen wird. Die App akzeptiert Zahlungen aus über 100 Ländern per gängiger Kreditkarten und Banküberweisungen, und Überweisungen zwischen Revolut-Nutzern bis zu 1.000 £ sind gebührenfrei – darüber hinaus fällt eine Gebühr von 1,99% an. Die Überweisungszeiten reichen von wenigen Stunden bis zu einem Tag, und der Support erfolgt direkt in der App statt über eine Hotline, was für Teams gut funktioniert, die ohnehin schon in der App arbeiten. Wo Revolut Wise übertrifft, ist die Bandbreite: Budgetierungstools, Sparpläne und Kryptowährungen ergänzen die Zahlungsfunktionen und machen die App eher zu einer Finanzplattform als zu einem reinen Überweisungs-Tool. Der Nachteil ist, dass kostenlose Funktionen an Ihre Tarifstufe gebunden sind und sich die Gebühren summieren, sobald Sie diese Limits überschreiten – das sollten Sie vor einer Entscheidung genau durchrechnen, wenn Sie große Beträge abwickeln.
4. Payoneer
Am besten geeignet für: Freiberufler, Agenturen und Verkäufer auf Online-Marktplätzen, die internationale Zahlungen entgegennehmen.
Payoneer hat sich in der Welt der Freiberufler und Marktplätze einen Namen gemacht, und das merkt man auch – der Support ist wirklich auf diese Zielgruppe zugeschnitten, anstatt einen Einzelunternehmer genauso zu behandeln wie einen Fortune-500-Kunden. Dank der Anbindung an Amazon, Upwork, Fiverr und ähnliche Plattformen ist Payoneer die naheliegende Wahl, wenn Sie bereits über eine dieser Plattformen Einnahmen erzielen, und sein globales Netzwerk für Zahlungseingänge deckt Kunden in den meisten Teilen der Welt ab. Die entscheidende Zahl ist die Gebühr: Für internationale Zahlungen fallen 4,491 TP3T an, was bei geringem Volumen noch überschaubar ist, sich aber schnell summiert, sobald man monatlich Zahlungen von Dutzenden von Kunden erhält. Wenn Ihr Unternehmen über die Phase des Einzel-Freelancers hinauswächst, lohnt es sich, diese Gebühr mit den Kosten anderer Anbieter zu vergleichen, bevor sie zu einem festen Bestandteil Ihrer Geschäftskosten wird.
5. OFX
Am besten geeignet für: Unternehmen, die große Summen ins Ausland überweisen und dabei keine Gebühren zahlen möchten sowie einen echten Ansprechpartner am Telefon wünschen.
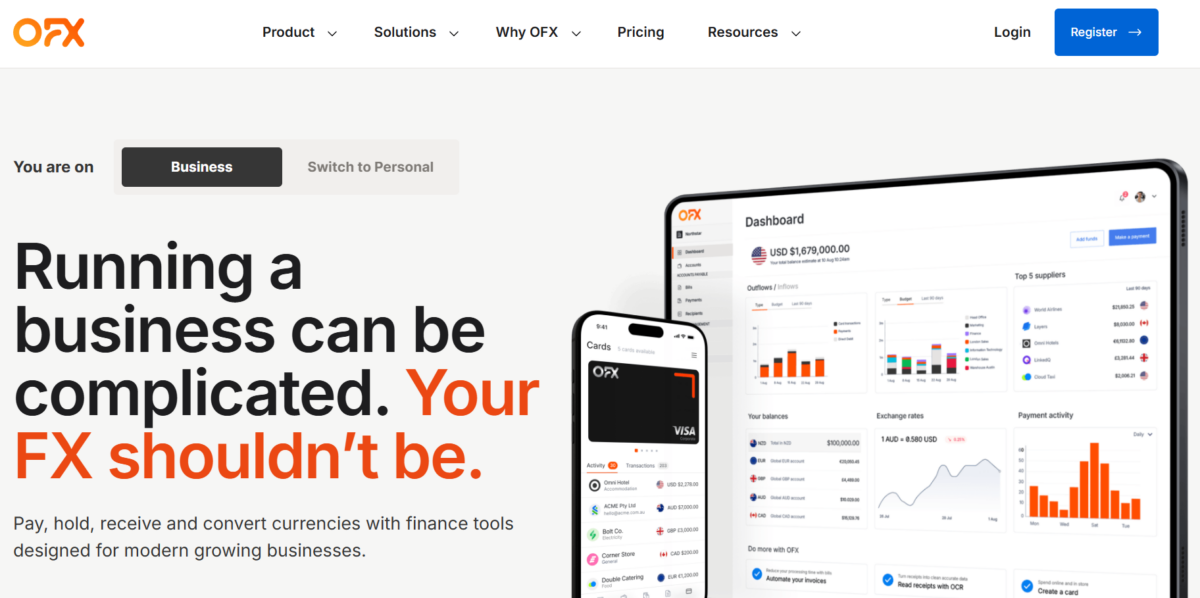
Bei Überweisungen im sechsstelligen Bereich spielt OFX nach anderen Regeln als Wise. Bei den meisten Transaktionen fallen keine Überweisungsgebühren an, insbesondere nicht bei Beträgen über $1.000 – was entscheidend ist, da sich selbst eine geringe prozentuale Gebühr bei einer großen Überweisung zu einer beträchtlichen Summe summiert. Der Nachteil ist die Geschwindigkeit: Überweisungen dauern in der Regel ein bis zwei Werktage, statt sofort zu erfolgen. Im Gegenzug erhalten Sie rund um die Uhr persönlichen Support durch Mitarbeiter, die sich beruflich mit großen Unternehmensüberweisungen befassen – ein krasser Gegensatz zu Wise, wo es keinen Support rund um die Uhr gibt. Wenn Ihr Unternehmen eher gelegentliche Großzahlungen als häufige Transaktionen in mehreren Währungen abwickelt, hat OFX seinen Platz auf dieser Liste verdient. Für Unternehmen, die ein echtes Mehrwährungskonto zur Verwahrung ihrer Guthaben benötigen, ist der Dienst jedoch weniger geeignet.
6. Streifen
Am besten geeignet für: Unternehmen, bei denen die Entwickler im Mittelpunkt stehen und die sowohl internationale Zahlungen empfangen als auch tätigen müssen.

Stripe ist keine direkte, gleichwertige Alternative zu Wise – es löst ein anderes Problem. Während Wise darauf ausgelegt ist, Geld an Lieferanten oder Auftragnehmer zu überweisen, ist Stripe darauf ausgelegt, Zahlungen entgegenzunehmen. Dabei unterstützt es über 100 Zahlungsmethoden und mehr als 135 Währungen über ein API-Ökosystem, mit dem Entwickler wirklich gerne arbeiten. Wenn der Großteil Ihrer internationalen Zahlungsvorgänge darin besteht, Zahlungen von Kunden einzuziehen, anstatt an sie zu überweisen, deckt Stripe diesen Bereich Ihres Geschäfts besser ab, als es Wise jemals könnte. Viele Unternehmen nutzen letztendlich Stripe für den Zahlungseingang und ein separates Tool für ausgehende Überweisungen. Überlegen Sie sich daher, in welche Richtung der Großteil Ihrer Geldströme tatsächlich fließt, bevor Sie davon ausgehen, dass Stripe Wise vollständig ersetzen kann.
7. Currencycloud
Am besten geeignet für: Unternehmen und Plattformen, die eine Zahlungsinfrastruktur für mehrere Währungen in großem Maßstab aufbauen.

Im Vergleich zu den meisten Namen auf dieser Liste bleibt Currencycloud eher im Hintergrund – es handelt sich um eine Infrastruktur, auf der andere Fintech-Unternehmen und Finanzinstitute aufbauen, und nicht um ein ausgefeiltes Geschäftskonto, bei dem man sich täglich anmeldet. Der „API-first“-Ansatz und die soliden regulatorischen Referenzen machen es zu einer ernstzunehmenden Option, wenn Sie Ihr eigenes Zahlungsprodukt entwickeln und dafür integrierte Devisenfunktionen benötigen. Diese Leistungsfähigkeit geht jedoch mit einer komplexeren Einrichtungsprozedur einher als bei Wise, sodass es nicht die richtige Wahl ist, wenn Sie einfach nur ein Konto benötigen, um noch heute Nachmittag Geld zu senden und zu empfangen. Betrachten Sie es als Option für Teams mit technischen Ressourcen, die bereit sind, selbst zu entwickeln, und nicht als Option für Teams, die eine fertige Lösung suchen.
8. Instarem
Am besten geeignet für: Unternehmen, die bei internationalen Überweisungen neben wettbewerbsfähigen Kursen auch Prämien erhalten möchten.
Hier ist ein wirklich anderer Ansatz: Instarem belohnt jede abgeschlossene Transaktion mit InstaPoints und macht so routinemäßige internationale Überweisungen zu einer Angelegenheit, die sich kontinuierlich ein wenig auszahlt – ein Detail, das keiner der anderen Anbieter auf dieser Liste bietet. Abgesehen vom Treueprogramm sind die Wechselkurse wettbewerbsfähig, und die Abdeckung im asiatisch-pazifischen Raum ist besonders gut, sodass Instarem insbesondere dann einen Blick wert ist, wenn Ihr Unternehmen Zahlungsströme in dieser Region abwickelt. Auf den europäischen Märkten ist das Unternehmen jedoch weniger etabliert, sodass Unternehmen, deren Zahlungsverkehr sich auf die EU oder Großbritannien konzentriert, bei Wise selbst oder bei ConnectPay wahrscheinlich ein umfassenderes Angebot vorfinden werden.
9. Paysend
Am besten geeignet für: Unternehmen, die schnelle und kostengünstige Überweisungen mit einer einfachen Pauschalpreisgestaltung benötigen.

Paysend hält die Dinge einfach: ein Pauschalpreismodell anstelle der prozentbasierten Strukturen, die die meisten Anbieter verwenden, wodurch die Kosten vorhersehbar sind, wenn Sie häufig kleinere Beträge überweisen. Die Überweisungsgeschwindigkeit kann durchaus mit Wise mithalten, und die Abdeckung von Überweisungsrouten in Schwellenländern ist eine echte Stärke – nützlich, wenn Ihr Unternehmen Auftragnehmer oder Lieferanten in Regionen bezahlt, die von anderen Anbietern nur unzureichend abgedeckt werden. Es kann ein vollwertiges Geschäftskonto zwar nicht ersetzen, da der Funktionsumfang begrenzt bleibt, aber für unkomplizierte, häufige und kleinere Überweisungen erfüllt es seinen Zweck ohne unnötigen Schnickschnack.
10. PayPal Business
Am besten geeignet für: Unternehmen, die sich eine breite weltweite Akzeptanz und das Vertrauen wünschen, das mit einem bekannten Namen einhergeht.

PayPal Business verdankt seinen Platz vor allem seinem Bekanntheitsgrad – Kunden und Partner auf der ganzen Welt kennen und vertrauen dem Dienst bereits, und er akzeptiert Zahlungen per Kreditkarte, Debitkarte und lokalen Zahlungsmethoden in über 200 Ländern. Überweisungen gehen in der Regel innerhalb von 30 Minuten bis 24 Stunden ein. Wo es gegenüber Wise jedoch den Kürzeren zieht, sind die Kosten: Die Gebühren für internationale Überweisungen sind deutlich höher, und die Funktion für Mehrwährungskonten, die Wise für die Verwaltung von Guthaben so nützlich macht, ist nicht die Stärke von PayPal. Man kann es sich so vorstellen, dass es besser für den Zahlungseingang geeignet ist als für den Bereich der Kontoführung und des Umgangs mit mehreren Währungen.

Sind Sie bereit, Ihre Zahlungsinfrastruktur zu modernisieren?
Machen Sie Schluss mit unübersichtlichen Zahlungsabläufen. Nutzen Sie dedizierte IBANs, SEPA Instant und nahtlose API-Integrationen – alles über eine einzige, einheitliche Plattform.
Wise im Vergleich zu Alternativen: Wie schneiden sie im Vergleich ab?
Stellt man die Anbieter nebeneinander, zeichnen sich einige Muster ab, und diese sind wichtiger als jeder einzelne Funktionsvergleich, da sie zeigen, in welchen Bereichen die einzelnen Anbieter tatsächlich darauf ausgelegt sind, sich von der Konkurrenz abzuheben.
Was die Überweisungsgebühren angeht, beginnt Wise bei 0,41 TP3T bei Nutzung von Banküberweisungen, während die Gebühren bei den Alternativen über das gesamte Spektrum reichen – OFX erhebt bei den meisten Überweisungen keine Gebühren, bei Payoneer liegen die Gebühren je nach Überweisungsroute bei bis zu 4,491 TP3T.
Auch in puncto Geschwindigkeit sieht es ähnlich aus: Überweisungen über Wise werden oft in weniger als einer Minute ausgeführt, bei Airwallex erfolgt die Abwicklung in der Regel innerhalb weniger Stunden oder noch am selben Tag, und bei OFX dauert es ein bis zwei Werktage – dafür fallen jedoch keine Gebühren an und es gibt echten telefonischen Support.
Gerade beim Kundensupport haben die Wise-Alternativen am deutlichsten die Nase vorn – Wise verfügt über keine 24/7-Hotline, während OFX rund um die Uhr persönlichen Support bietet und Airwallex Geschäftskunden eigene Kundenbetreuer zur Seite stellt.
Bei den Business-Tools ist die Lücke am größten: Wise wurde nicht mit umfangreichen Funktionen für das Kundenmanagement entwickelt, während sowohl ConnectPay als auch Airwallex deutlich mehr Infrastruktur für Plattformen und wachsende Unternehmen bieten.
Auch die Währungsauswahl variiert – Wise bietet mehr als 22 Währungen an, Airwallex deckt mehr als 20 Währungen in über 200 Ländern ab, und ConnectPay geht noch einen Schritt weiter und stellt über IBANs mit mehreren Währungen mehr als 80 Währungen zur Verfügung.
Um einen umfassenderen Einblick in die Abläufe beim grenzüberschreitenden Geldtransfer zu erhalten, lesen Sie unseren Leitfaden zum Thema Grundlagen des internationalen Zahlungsverkehrs in der Wirtschaft erläutert die Mechanismen, die hinter diesen Zahlen stehen.
Warum nach sinnvollen Alternativen suchen?
Das alles macht Wise noch lange nicht zu einem schlechten Produkt – es ist einfach für einen enger gefassten Anwendungsbereich konzipiert, als ihn die meisten wachsenden Unternehmen letztendlich benötigen. Das Fehlen eines Kundensupports rund um die Uhr wird zu einem echten Problem, sobald eine Zahlung am Wochenende ins Stocken gerät und Ihr Unternehmen darauf wartet.
Die Tools für die Unternehmensverwaltung sind im Vergleich zu den Angeboten der Konkurrenz eher dürftig, und die Pauschalgebührenstruktur, die für gelegentliche Einzelüberweisungen gut funktioniert, ist nicht unbedingt vorteilhaft für ein Unternehmen, das jede Woche Zahlungen in großem Umfang tätigt. Selbst die Banküberweisungsgebühr von Wise ab 0,41 TP3T, die für Freiberufler, die Geld nach Hause überweisen, wettbewerbsfähig ist, kann sich bei der Abwicklung von Volumina im geschäftlichen Maßstab erheblich summieren.
Und wenn Sie eine Plattform oder einen Marktplatz betreiben, bei dem Compliance- und Finanzinfrastruktur in Ihren Zahlungsablauf integriert sein müssen, ist Wise schlichtweg nicht dafür ausgelegt, in Ihr System eingebunden zu werden – und genau hier kommen Alternativen zu Wise ins Spiel.
So wählen Sie die beste Wise-Alternative für Ihr Unternehmen aus
Beginnen Sie damit, was Sie tatsächlich erreichen wollen. Internationale Überweisungen, den Empfang von Geld, das Führen von Guthaben in mehreren Währungen und die Einbindung einer Zahlungsinfrastruktur in eine Plattform sind vier unterschiedliche Probleme, die jeweils andere Anbieter erfordern – ein Marktplatz, der Verkäufer in einem Dutzend Währungen auszahlt, hat ganz andere Anforderungen als ein kleines Studio, das einmal im Monat eine Überweisung an einen Lieferanten tätigt.
Schauen Sie sich anschließend Ihr Überweisungsvolumen an – Unternehmen mit hohem Überweisungsvolumen sparen in der Regel deutlich Geld mit einer gebührenfreien Option wie OFX oder mit Infrastrukturanbietern wie ConnectPay, die nicht bei jeder Transaktion kleine Beträge abkassieren.
Überlegen Sie, inwieweit Sie tatsächlich Unterstützung benötigen: Wenn eine verzögerte Zahlung an einem Sonntagabend ein echtes Problem für Ihr Unternehmen darstellt, sollte die Tatsache, dass Wise keinen 24/7-Service bietet, allein schon ausschlaggebend sein, diesen Anbieter auszuschließen.
Prüfen Sie auch, wie umfangreich Ihr Bedarf an Mehrwährungslösungen ist – die über 22 Währungen von Wise decken zwar einen großen Bereich ab, doch die über 80 Währungen von ConnectPay sind entscheidend, wenn Ihr Unternehmen in einem größeren Einzugsgebiet tätig ist.
Wenn die Einhaltung gesetzlicher Vorschriften für Sie eine Rolle spielt, sollten Sie sich für einen EMI-lizenzierten Anbieter entscheiden, der integrierte Compliance Entlastet Sie von AML- und KYC-Aufgaben, anstatt dass Sie diese separat verwalten müssen, und wenn Sie Zahlungsfunktionen in Ihre eigene Plattform integrieren, wird die API-Fähigkeit zum entscheidenden Faktor gegenüber allen anderen Punkten auf dieser Liste.
Als grobe Richtlinie: Freiberufler und Kleinunternehmen Payoneer oder Revolut sind aufgrund ihrer einfachen Handhabung und der niedrigen Gebühren in der Regel eine gute Wahl. Wachsende europäische Unternehmen In der Regel entscheiden sich Unternehmen für ConnectPay, sobald Compliance-Anforderungen und eine Infrastruktur für den Umgang mit mehreren Währungen an Bedeutung gewinnen. Unternehmen, die große Summen bewegen entscheiden sich aufgrund der Gebühreneinsparungen und des engagierten Supports für OFX, und Entwicklerorientierte Plattformen Wenn eine API-orientierte Infrastruktur im Vordergrund steht, greifen wir in der Regel auf Airwallex oder ConnectPay zurück.
Weitere Informationen dazu, wie man den Kundenservice bei grenzüberschreitenden Zahlungen optimal gestaltet, finden Sie in unserem Artikel zum Thema damit grenzüberschreitende Zahlungen für internationale Kunden wie lokale Zahlungen wirken.
Wechseln Sie zu einer sinnvollen Alternative, die zu Ihrem Unternehmen passt
Es gibt nicht die eine beste Alternative zu Wise – welche die richtige ist, hängt von Ihrem Überweisungsvolumen, Ihrem Geschäftsmodell, Ihren Währungsanforderungen und Ihren Compliance-Vorgaben ab. Wise ist nach wie vor ein solider, verbraucherorientierter Geldtransferdienst, und für den unkomplizierten privaten oder freiberuflichen Gebrauch ist er kaum zu übertreffen.
Sobald ein Unternehmen jedoch Compliance-Anforderungen, Anforderungen an die Plattforminfrastruktur oder wirklich komplexe Zahlungsabläufe zu bewältigen hat, setzen sich die Anbieter auf dieser Liste zunehmend durch – insbesondere ConnectPay für Unternehmen, die einen regulierten Full-Stack-Finanzpartner benötigen und nicht nur ein Tool für Überweisungen.
Wenn Sie ausschließlich internationale Überweisungen zu günstigen Wechselkursen benötigen, sind Airwallex und OFX nach wie vor die direkten Konkurrenten von Wise selbst.
Egal, für welche Option Sie sich entscheiden: Berechnen Sie zunächst die tatsächlichen Kosten: Überweisungsgebühren, Wechselkursspannen und die kleineren versteckten Kosten, die erst auf Ihrer ersten Rechnung auftauchen. Nur so können Sie herausfinden, wie viel Sie durch einen Wechsel tatsächlich sparen.
Das gesamte Leistungsspektrum von ConnectPay finden Sie unter connectpay.com.


