


 14 minutos de lectura
 Última actualización: 2 Oct 2026


Las plataformas de emisión de tarjetas permiten a las entidades no bancarias lanzar sus propias tarjetas de pago con su marca sin necesidad de crear una infraestructura bancaria. Solo tienes que conectarte a través de una API, diseñar tu tarjeta y empezar a emitir tarjetas virtuales y físicas para clientes o empleados. La plataforma se encarga, en segundo plano, de la patrocinio bancario, las normas del circuito de tarjetas y el procesamiento de las transacciones.
En ConnectPay, gestionamos Tarjetas como servicio para empresas fintech y plataformas de toda Europa. Vemos el mismo error una y otra vez: los equipos eligen un proveedor por su marca y luego descubren que no es compatible con su tipo de tarjeta o su mercado. Una plataforma estadounidense de tarjetas de gastos no servirá de nada a un neobanco lituano. Una API destinada exclusivamente al sector comercial no permitirá gestionar un programa de tarjetas de débito para particulares.
Esta guía te ayuda a evitarlo. Te explicamos en qué consisten las plataformas de emisión de tarjetas, qué características son importantes y cómo se comparan las 10 principales plataformas de emisión de tarjetas en cuanto a tipos de tarjetas, mercados y adecuación a tus necesidades. También abordamos las plataformas de emisión de tarjetas de crédito y los trámites de cumplimiento normativo que debes tener en cuenta.
¿Qué son las plataformas de emisión de tarjetas?
Las plataformas de emisión de tarjetas son interfaces programables que permiten acceder a cuentas financieras. A través de una API, se pueden crear tarjetas, establecer normas de gasto y gestionar cada tarjeta desde su activación hasta su cancelación. La mayoría de los programas de emisión de tarjetas admiten tanto tarjetas virtuales para pagos en línea como tarjetas físicas para compras en tiendas físicas.
Hay una gran variedad de empresas que los utilizan:
- Empresas fintech lanzar tarjetas de débito vinculadas a las cuentas de su aplicación.
- Bancos modernizar los antiguos programas de tarjetas sin sustituir sus sistemas centrales.
- Empresas de SaaS añadir tarjetas de empresa a sus herramientas de gestión de gastos o de contabilidad.
- Plataformas de venta pagar a los vendedores o a los trabajadores por encargo mediante tarjetas de la marca.
- Empresas emitir tarjetas para empleados con límites de gasto preestablecidos.
El gran cambio es el siguiente: la emisión de tarjetas ya no se limita a los bancos. Las plataformas de emisión de tarjetas colaboran con emisores autorizados y redes de pago, por lo que puedes ofrecer tarjetas de pago de marca propia sin necesidad de convertirte tú mismo en un banco. Para muchos empresas fintech, lo que convierte un proyecto de concesión de licencias de dos años en un lanzamiento de producto que se mide en semanas o meses.
Características principales de las plataformas de emisión de tarjetas
No todas las soluciones de emisión de tarjetas ofrecen el mismo nivel de detalle. Antes de comparar proveedores, comprueba que cuenten con estas características.
- Controles de transacciones en tiempo real. Debes aprobar o rechazar las transacciones a medida que se producen, según las reglas que hayas establecido. Por ejemplo, podrías limitar el uso de una tarjeta a las gasolineras o fijar un límite de gasto de 200 € al día.
- Creación instantánea de tarjetas virtuales. Una plataforma sólida de emisión de tarjetas virtuales crea una tarjeta en cuestión de segundos, lista para realizar pagos en línea nada más registrarse. Nuestra tarjetas virtuales funciona así.
- Integración de monederos digitales. Los clientes esperan poder añadir tarjetas a Apple Pay y Google Pay de inmediato, a menudo antes incluso de que les llegue la tarjeta física.
- Gestión completa del ciclo de vida a través de la API. Deberías poder emitir, bloquear, sustituir y dar de baja tarjetas a través de la API, sin necesidad de ponerte en contacto con el servicio de asistencia.
- Conciliación automática de gastos. Los programas de tarjetas corporativas necesitan que los datos de las transacciones se transfieran directamente a las herramientas de contabilidad.
Detrás de estas características hay una serie de normas fijas. Cada tarjeta que emitas debe estar asociada a un BIN (número de identificación bancaria) según las normas del circuito de la tarjeta. Tu programa necesita un flujo de fondos claro: quién tiene el dinero, dónde se encuentra y bajo qué licencia. Además, cualquier proveedor que gestione datos de tarjetas debe contar con la certificación PCI DSS.

¿Estás listo para actualizar tu infraestructura de pagos?
Deja de lidiar con flujos de pago fragmentados. Accede a IBAN específicos, SEPA Instant e integraciones API sin complicaciones, todo ello desde una única plataforma unificada.
Las mejores plataformas de emisión de tarjetas: resumen rápido
Estas son nuestras recomendaciones según el caso de uso:
- Mejor plataforma global de emisión de tarjetas: ConnectPay
- La mejor opción para el control programable a escala empresarial: Marqeta
- Ideal para equipos que ya utilizan Stripe: Emisión de tarjetas con Stripe
- Ideal para programas grandes y complejos: Galileo
- Lo mejor para equipos centrados en los desarrolladores: Lítico
- La mejor opción para tarjetas de crédito, débito y prepago unificadas: Highnote
- La mejor opción para la emisión y la adquisición a nivel mundial: Adyen
- La mejor opción para emisiones globales en varias divisas: Pago-logía
- Lo mejor para los programas de tarjetas de la UE: Wallester
- La mejor opción para carteras multidivisa y gestión de gastos: Airwallex
Las 10 mejores plataformas de emisión de tarjetas
Cada una de las plataformas que se indican a continuación resuelve un problema diferente. Nos hemos centrado en determinar a quién se adapta mejor cada una, para que puedas seleccionar dos o tres que se ajusten a tu programa.
1. ConnectPay
Ideal para: Las empresas fintech y las plataformas europeas que deseen ofrecer servicios de emisión de tarjetas, junto con cuentas, pagos y cumplimiento normativo, bajo una única licencia de proveedor de servicios de pago (EMI).

Somos una entidad de dinero electrónico (EMI) autorizada por el Banco de Lituania. Nuestra plataforma combina la emisión de tarjetas con cuentas y pagos, todo ello al amparo de nuestra licencia.
La mayoría de las plataformas de emisión de tarjetas se dedican a una sola cosa: emitir y gestionar tarjetas. A continuación, hay que recurrir a otros proveedores para la gestión de cuentas, pagos y cumplimiento normativo. Nosotros agrupamos todos esos aspectos en un solo paquete. Nuestras soluciones de emisión de tarjetas incluyen:
- Emisión de tarjetas de marca blanca, tanto virtuales como físicas, bajo tu marca
- Cuentas IBAN multidivisa en las que se depositan los fondos asociados a cada tarjeta
- Comprobaciones de AML y KYC integradas en tu proceso de incorporación
- Una configuración centrada en la API, para que tus desarrolladores trabajen con una única integración
Este es un flujo de trabajo que vemos a menudo. Una plataforma de comercio electrónico da de alta a un nuevo vendedor. El vendedor supera el proceso de KYC, obtiene una cuenta con IBAN y recibe una tarjeta virtual en el mismo proceso. Los pagos se ingresan en la cuenta y el vendedor los gasta con la tarjeta. Un proveedor, un contrato, una API.
Esa es la principal diferencia con respecto a las API de emisión de tarjetas de uso específico y a los procesadores que figuran en nuestra lista de empresas de procesamiento de pagos con tarjeta de crédito.
¿Somos una de las mejores plataformas de emisión de tarjetas para todos los programas? No. Si necesitas tarjetas de crédito para consumidores estadounidenses, busca en otra parte de esta lista. Pero para las empresas fintech, los mercados y las plataformas que se están expandiendo por Europa, ofrecemos una de las soluciones más completas del mercado.
2. Marqeta
Ideal para: Empresas que necesitan un control programable avanzado sobre los programas de tarjetas, que impulsan productos como Square, Affirm y DoorDash.

Marqeta lleva prestando apoyo a programas de tarjetas desde 2010. Square, Affirm y DoorDash utilizan su plataforma.
Se trata de una plataforma de API abierta que se basa en tres puntos fuertes. Permite la emisión instantánea, por lo que los clientes reciben las tarjetas al instante. Ofrece controles en tiempo real, de modo que tú decides qué se puede comprar con cada tarjeta. Además, permite la recarga «justo a tiempo», que transfiere el dinero a la tarjeta únicamente en el momento de la compra.
La financiación «justo a tiempo» explica por qué a las aplicaciones de reparto les gusta este sistema. La tarjeta del repartidor no tiene saldo alguno hasta el momento del pago. Entonces, Marqeta ingresa el importe exacto del pedido y el repartidor lo abona.
Entre las principales plataformas de emisión de tarjetas, Marqeta es la opción preferida por las empresas. Es ideal para programas complejos y de gran volumen en los que la tarjeta constituye el núcleo del producto. Es posible que los equipos más pequeños consideren que su complejidad es mayor de lo que necesitan en la fase inicial.
3. Emisión de tarjetas con Stripe
Ideal para: Equipos que ya utilizan Stripe y desean una rápida puesta en el mercado de tarjetas para empleados o de gastos.
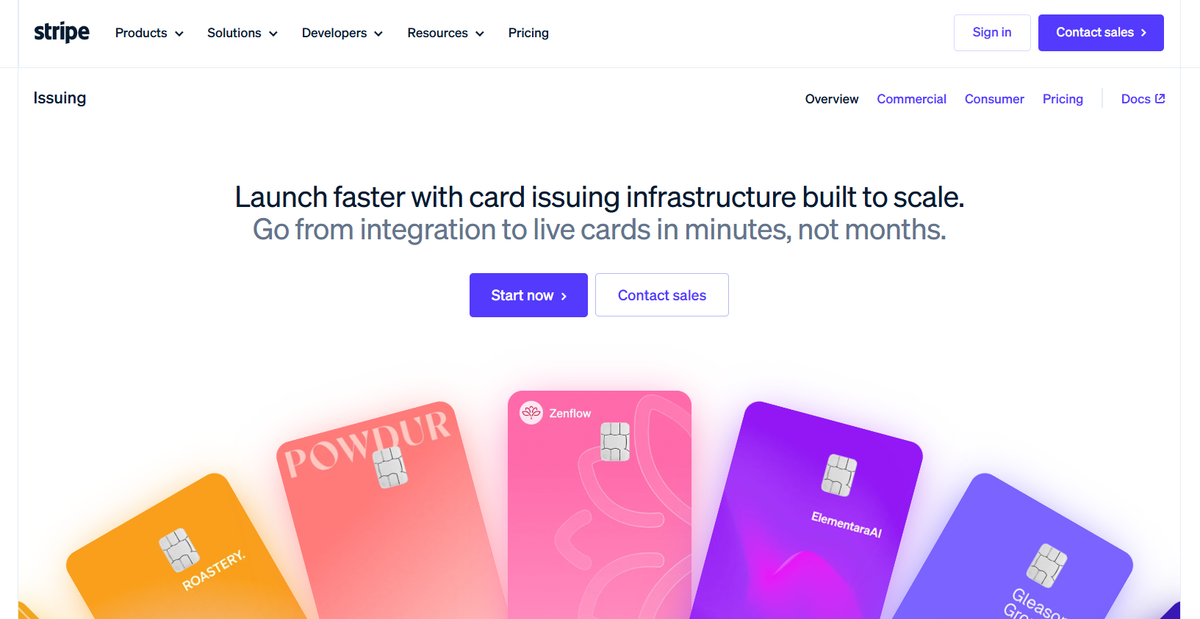
Si tu producto ya funciona con Stripe, Stripe Issuing es la forma más rápida de ofrecer tarjetas. Ofrece una API programable para crear y gestionar tarjetas virtuales y físicas, con controles antifraude y límites de gasto integrados. Seguirás utilizando el mismo panel de control y las mismas herramientas.
Esto la convierte en una plataforma rápida de emisión de tarjetas virtuales para la gestión de gastos. Una herramienta SaaS de gestión de gastos podría emitir una tarjeta por cada suscripción de proveedor, cada una con su propio límite mensual. Una startup podría proporcionar a cada empleado una tarjeta con un presupuesto para viajes asociado.
Ten en cuenta una limitación importante. Stripe ha desarrollado Issuing para casos de uso comerciales y de gastos, no para programas de tarjetas dirigidos al público en general. Si tienes pensado entregar tarjetas de débito al público, Stripe Issuing no es la herramienta adecuada. Comprueba también con Stripe la disponibilidad actual en tu país, ya que la cobertura varía según el mercado.
4. Galileo
Ideal para: Programas a gran escala que requieren una infraestructura de nivel bancario y capacidades avanzadas de API.

Galileo lleva mucho tiempo dedicándose a la emisión de tarjetas y a la banca digital, y actualmente es propiedad de SoFi.
Los desarrolladores valoran muy positivamente sus API, y destaca su exhaustivo cumplimiento normativo. Su dilatada trayectoria también infunde confianza a los bancos asociados y a los organismos reguladores a la hora de evaluar un nuevo programa. Galileo admite programas de tarjetas de débito, prepago y crédito. Esto la sitúa entre las plataformas de emisión de tarjetas de crédito más sólidas para las empresas estadounidenses que desean ofrecer productos de crédito junto con tarjetas de débito.
Imagina un banco digital con millones de clientes. Necesita tarjetas de débito, una tarjeta de crédito segura para los clientes que están creando su historial crediticio y controles exhaustivos contra el fraude y las reclamaciones. Galileo gestiona muy bien ese tipo de complejidad.
La contrapartida es el peso. Galileo se adapta mejor a programas complejos y a gran escala que a lanzamientos ágiles y rápidos.
5. Lítico
Ideal para: Equipos centrados en los desarrolladores que buscan modelos de financiación flexibles y una integración ágil y rápida.

Lithic surgió de Privacy.com, la empresa de tarjetas virtuales fundada en 2014. Aprovechó esa experiencia y la transformó en un software de emisión de tarjetas, diseñado pensando ante todo en los desarrolladores, para otras empresas.
Sus API abarcan todo el ciclo de vida de las tarjetas: emisión, controles, autorizaciones y reclamaciones. Los desarrolladores suelen citar su documentación como uno de los motivos por los que la han elegido.
Lithic también ofrece modelos de financiación flexibles. Puedes recargar las tarjetas desde tu propia cuenta bancaria o trabajar con los bancos emisores asociados a Lithic, en función de tu programa.
Un cliente típico de Lithic es una startup en fase inicial que cuenta con dos ingenieros y una idea clara de producto. El equipo quiere un prototipo funcional en cuestión de días, no de meses.
Es la opción rápida y ágil para las empresas emergentes con ambiciones reales en materia de programas de tarjetas.
6. Highnote
Ideal para: Empresas que desean emitir tarjetas de crédito, débito y prepago en una única plataforma unificada.

La mayoría de las entidades emisoras de tarjetas comenzaron con un solo tipo de tarjeta y fueron añadiendo otros más adelante. Highnote desarrolló los tres desde el principio. Su plataforma de servicios financieros integrados permite la emisión de tarjetas de crédito, débito y prepago a través de una única API basada en grafos.
En el fondo hay un libro mayor unificado. Todos los tipos de tarjetas y todas las transacciones se registran en el mismo registro. Esto hace que la elaboración de informes y la conciliación sean más sencillas que tener que reunir datos procedentes de varios sistemas.
Aquí es donde esto resulta útil. Una empresa de flotas quiere tarjetas de combustible prepagadas para los conductores, tarjetas de débito para los contratistas y una línea de crédito para sus principales clientes. Con proveedores distintos, eso supondría tres integraciones. Con Highnote, solo una.
Highnote es ideal para empresas que tienen previsto ofrecer varios tipos de tarjetas y no quieren tener que gestionar varios proveedores para ello.
7. Adyen
Ideal para: Empresas internacionales que desean que las operaciones de emisión y adquisición se gestionen de forma unificada en una única plataforma.
Adyen es conocida sobre todo por gestionar pagos. Adyen Issuing aporta la otra faceta: permite a las empresas emitir tarjetas Visa y Mastercard a través de la misma plataforma que utilizan para la adquisición.
Esa combinación es poco habitual. La mayoría de las mejores plataformas de emisión de tarjetas se limitan a emitir tarjetas. Con Adyen, una empresa puede cobrar los pagos de los clientes y transferir fondos a las tarjetas en un mismo sistema.
Un gran mercado ilustra por qué esto es importante. Acepta pagos con tarjeta de los compradores y, a continuación, emite tarjetas a los vendedores para que puedan gastar sus ingresos. Al reunir la emisión y la adquisición en un mismo lugar, el equipo financiero concilia todos los datos a partir de una única fuente.
Adyen es ideal para empresas que ya gestionan grandes volúmenes y desean un control más riguroso sobre todo el flujo de dinero.
8. Paymentology
Ideal para: Empresas que necesitan una emisión de tarjetas a nivel mundial y en varias divisas, con controles del programa en tiempo real.
Paymentology combina la emisión y el procesamiento de tarjetas en una única plataforma. Admite programas de tarjetas de débito, crédito y prepago en numerosas divisas y países.
Los controles en tiempo real se aplican en toda la plataforma. Los responsables de programas pueden establecer y modificar normas al instante, desde límites de gasto hasta bloqueos por categoría de comerciante.
Su punto fuerte es su alcance. Paymentology colabora con bancos y empresas fintech en numerosas regiones, lo que la convierte en una de las soluciones más prácticas para la emisión de tarjetas de crédito en programas transfronterizos. Por ejemplo, un banco digital que se lance simultáneamente en varios mercados emergentes puede gestionar el programa de cada mercado desde una misma plataforma.
Es ideal para empresas con necesidades relacionadas con programas de tarjetas internacionales, especialmente en aquellos casos en los que un proveedor que solo cubra un mercado les obligaría a incorporar proveedores país por país.
9. Wallester
Ideal para: Empresas europeas que necesitan una emisión rápida de tarjetas, tanto virtuales como físicas, dentro de la UE.

Wallester es una plataforma europea de emisión de tarjetas con un claro enfoque regional. Es conocida por emitir tarjetas virtuales y físicas con rapidez dentro de la UE.
Para las empresas que operan principalmente en Europa, ese enfoque resulta de gran ayuda. Wallester tiene en cuenta la normativa, los programas y las expectativas de los clientes europeos, aspectos que un proveedor centrado principalmente en EE. UU. podría gestionar con menos soltura.
Un caso de uso habitual es el de una empresa europea que emite tarjetas corporativas a sus equipos. Una agencia de viajes, por ejemplo, podría crear una tarjeta virtual para cada reserva y cancelarla una vez finalizado el viaje.
Wallester se encuentra entre las mejores plataformas de emisión de tarjetas para programas con sede en la UE. Si tienes pensado expandirte más allá de Europa, comprueba su cobertura en relación con tu plan de acción antes de comprometerte.
10. Airwallex
Ideal para: Empresas internacionales que desean emitir tarjetas vinculadas a monederos multidivisa y a la gestión de gastos.

Airwallex ha basado su negocio en los pagos internacionales, y sus tarjetas siguen esa línea. Cada tarjeta está vinculada a un monedero multidivisa, lo que permite a las empresas realizar gastos en la moneda local sin tener que pagar elevadas comisiones por cambio de divisas.
Airwallex también integra las tarjetas en la gestión de gastos. Los equipos de finanzas pueden emitir tarjetas, establecer presupuestos, recopilar recibos y realizar un seguimiento de los gastos, todo ello desde un único lugar.
Imagina una empresa con equipos en Singapur, Londres y Sídney. Cada equipo realiza sus gastos en su propia moneda desde la misma cuenta. El departamento de finanzas lo ve todo en un único panel de control a final de mes.
Esto convierte a Airwallex en una de las mejores soluciones de emisión de tarjetas para empresas cuyos programas de tarjetas están estrechamente vinculados a la gestión global de gastos.
Plataformas de emisión de tarjetas: comparación
Aquí tienes las 10 plataformas comparadas una al lado de otra. La cobertura cambia con frecuencia, así que confirma los detalles con cada proveedor.
| Proveedor | Ideal para | Tipos de tarjetas admitidos | Enfoque geográfico |
|---|---|---|---|
| ConnectPay | Emisión de cuentas «Plus» y cumplimiento normativo | Tarjetas de débito virtuales y físicas | Europa |
| Marqeta | Control programable para empresas | Tarjetas de débito, prepago y crédito | A nivel mundial, liderado por EE. UU. |
| Emisión de tarjetas con Stripe | Equipos en Stripe | Tarjetas comerciales virtuales y físicas | EE. UU., Reino Unido y algunas zonas de Europa |
| Galileo | Programas grandes y complejos | Tarjetas de débito, prepago y crédito | Liderada por EE. UU. |
| Lítico | Equipos centrados en los desarrolladores | Tarjetas de débito, prepago y crédito | EE. UU. |
| Highnote | Tipos de tarjetas unificadas | Tarjetas de débito, prepago y crédito | EE. UU. |
| Adyen | Emisión + adquisición | Virtual y físico | Global |
| Pago-logía | Emisión multidivisa | Tarjetas de débito, prepago y crédito | Global |
| Wallester | Programas de tarjetas de la UE | Virtual y físico | Europa |
| Airwallex | Gestión global de gastos | Multidivisa virtual y física | Global |
Ventajas de las plataformas de emisión de tarjetas
¿Por qué lanzar una tarjeta de marca? Porque una tarjeta convierte a los usuarios ocasionales en usuarios habituales.
- Mayor fidelidad. Una tarjeta con la marca de tu empresa hace que los clientes vean tu nombre cada vez que pagan.
- Ingresos por intercambio. Cada vez que un titular de tarjeta realiza un pago, el comerciante abona una pequeña comisión, y una parte de ella se destina al programa de la tarjeta. Con miles de titulares de tarjeta, eso se convierte en una fuente de ingresos importante.
- Datos de compras. Puedes ver dónde gastan los clientes, con qué frecuencia y cuánto. Eso te permite diseñar mejores ofertas.
- No se construirá ninguna infraestructura. Las plataformas de emisión de tarjetas te ofrecen todo esto sin que tengas que desarrollar sistemas de procesamiento ni obtener tú mismo la certificación del esquema.
A gran escala, los programas de tarjetas pueden generar importantes ingresos. Cuando United Airlines y Chase ampliaron su acuerdo de tarjetas de marca compartida hasta 2029, United afirmó que las nuevas condiciones aportarían unos $400 millones en ingresos solo en 2019. La mayoría de los programas de fintech no alcanzarán esa envergadura. Pero el ejemplo muestra por qué tantos Plataformas de pago B2B y las aplicaciones para consumidores ahora incluyen tarjetas.
Consideraciones sobre seguridad y cumplimiento normativo
Los programas de tarjetas conllevan un trabajo real en materia de cumplimiento normativo. Esto es lo que deben gestionar las empresas emisoras de tarjetas:
- Cumplimiento de la norma PCI DSS para todos los sistemas que almacenen, procesen o transmitan datos de tarjetas
- Comprobaciones de KYC y AML para verificar la identidad de cada titular de tarjeta y supervisar las transacciones con el fin de detectar delitos financieros
- Cifrado y tokenización para proteger los números de las tarjetas tanto almacenados como en tránsito
- Autenticación de dos factores para el inicio de sesión de los titulares de tarjetas y las operaciones confidenciales
- Auditorías de cumplimiento continuas por parte de los programas, los organismos reguladores y los bancos asociados
Ninguna de estas tareas es puntual.
La buena noticia es que esto es precisamente lo que una plataforma sólida de emisión de tarjetas debería encargarse de gestionar por ti. No deberías necesitar tu propio equipo de auditoría PCI ni crear un sistema de supervisión desde cero. Cuando compares proveedores, pregúntales cuáles de estos aspectos gestionan ellos, cuáles comparten contigo y cuáles recaen íntegramente en ti.
Cómo elegir la mejor plataforma de emisión de tarjetas
Las mejores plataformas de emisión de tarjetas para tu programa dependen de cuatro cuestiones.
¿Tu programa está dirigido al público en general o es de carácter comercial? Esto permite descartar o seleccionar rápidamente a los proveedores. Stripe Issuing, por ejemplo, se centra en las tarjetas comerciales.
¿Dónde se encuentran los titulares de tus tarjetas y en qué monedas realizan sus compras? Un programa europeo requiere cobertura en la UE y cuentas en euros. Un programa de gastos internacional necesita ser compatible con varias divisas.
¿Qué tipos de tarjetas necesitas? Algunas plataformas solo admiten tarjetas de débito y prepago. Otras también admiten tarjetas de crédito.
¿Cuánto trabajo relacionado con el cumplimiento normativo quieres asumir? Algunos proveedores se encargan de la mayor parte. Otros esperan que seas tú mismo quien se ocupe del proceso de identificación de clientes (KYC), la supervisión y la gestión de las reclamaciones.
Así es como recomendaríamos a los lectores las mejores plataformas de emisión de tarjetas:
- Empresas europeas de tecnología financiera que desean gestionar la emisión de cuentas «plus» y el cumplimiento normativo desde un único lugar: ConnectPay
- Empresas con programas complejos y de gran volumen: Marqeta o Galileo
- Startups que ya utilizan Stripe: Stripe Issuing
- Equipos centrados en los desarrolladores que buscan una integración ágil: Lithic
- Empresas internacionales que necesitan programas de tarjetas multidivisa: Airwallex o Paymentology
Si quieres conocer otras opciones de proveedores además de las tarjetas, consulta nuestra guía sobre los Las mejores empresas de API fintech.
Pone en marcha un programa de tarjetas basado en la infraestructura adecuada
La plataforma adecuada depende de tu programa, no de la marca más conocida. ¿Tu tarjeta está destinada a consumidores o a gastos empresariales? ¿A qué mercados te diriges? ¿Qué grado de gestión de los requisitos normativos quieres que se encarguen por ti? Responde a estas tres preguntas y tu lista de opciones se reducirá rápidamente.
Para las empresas europeas que desean combinar la emisión de tarjetas con la gestión de cuentas, los pagos y el cumplimiento normativo en una única plataforma, creemos que ConnectPay ofrece la solución inicial más completa. Nuestra emisión de tarjetas de marca blanca te permite lanzar tarjetas virtuales y físicas con tu marca bajo nuestra licencia EMI, a través de una única API.
Sea cual sea el proveedor que elijas, comprueba los tipos de tarjetas que admite y su cobertura geográfica en función de tu plan de desarrollo real, no solo de tu plan de lanzamiento. Para ver cómo se integran las tarjetas con el resto de nuestra plataforma, visita ConnectPay.


