













 15 Lesezeit


Wenn wir die moderne digitale Wirtschaft betrachten, stellen wir fest, dass Fintech-API-Unternehmen der Motor der Innovation sind. Eine Anwendungsprogrammierschnittstelle (API) ermöglicht die Kommunikation zwischen zwei Softwaresystemen. Im Finanzbereich ermöglichen Fintech-APIs es einem Softwareunternehmen (wie einer SaaS-Plattform oder einem Marktplatz der Gig-Economy), komplexe Finanzdienstleistungen direkt in das eigene Produkt zu integrieren. Dies ist die Grundlage für Embedded Finance. Anstatt drei Jahre und Millionen von Dollar für den Erwerb einer Banklizenz und den Aufbau eigener Zahlungsgateways aufzuwenden, nutzen Entwickler die besten Fintech-API-Anbieter, um Finanzprodukte innerhalb weniger Wochen auf den Markt zu bringen.
Wir beobachten, dass Teams diese APIs nutzen, um physische Debitkarten auszugeben, Bankkonten für Nutzer zu eröffnen, umfangreiche Massenauszahlungen durchzuführen und internationale Kreditkarten nahtlos abzuwickeln. Die Wahl des richtigen Partners ist entscheidend, da Sie im Grunde Ihre zentrale Finanzinfrastruktur auslagern. In diesem Leitfaden vergleichen wir die führenden Anbieter auf dem Markt. Ganz gleich, ob Sie ein einfaches Zahlungsgateway benötigen oder eine tief integrierte, EMI-lizenzierte Plattform wie ConnectPay, um ein umfassendes Neobank-Erlebnis aufzubauen – wir helfen Ihnen dabei, genau die API-Infrastruktur zu finden, die Ihre Entwickler für die Skalierung benötigen.
Kurzantwort: Welche sind die besten Fintech-API-Anbieter?
Wenn Sie eine schnelle Empfehlung für den besten Fintech-API-Anbieter benötigen, finden Sie hier unsere kurze Übersicht über die führenden Plattformen. Die beste Wahl hängt ganz davon ab, ob Sie einfache Zahlungsabwicklung, Datenaggregation oder eine vollständige Bankinfrastruktur benötigen.
- ConnectPay: Die erste Wahl für europäische Plattformen, die Full-Stack-APIs für Embedded Finance und Bankgeschäfte benötigen.
- Streifen: Die führende Entwicklerplattform für hochgradig individualisierte Zahlungsabläufe.
- Karomuster: Der unangefochtene Marktführer für die sichere Erfassung von Bankkontodaten von Nutzern.
- Adyen: Die erste Wahl für den Zahlungsverkehr großer globaler Unternehmen.
- Checkout.com: Die API-orientierte Zahlungsplattform für schnell wachsende internationale Marken.
- Marqeta: Die führende Plattform für die Ausgabe hochgradig individualisierter physischer und virtueller Karten.
- Solaris: Ein leistungsstarker, lizenzierter BaaS-Anbieter für den europäischen Markt.
- Airwallex: Die weltweit beste API für die Finanzinfrastruktur zur Verwaltung des internationalen Treasury-Geschäfts.
- Treasury Prime: Der führende BaaS-Konnektor für in den USA ansässige Fintech-Unternehmen, die mit Partnerbanken zusammenarbeiten.
Um die führenden Fintech-API-Anbieter zu ermitteln, müssen deren spezifische API-Endpunkte mit Ihrer Produkt-Roadmap abgeglichen werden.
Vergleich von Fintech-API-Unternehmen
Um Ihnen zu helfen, schnell eine fundierte Entscheidung für den richtigen Fintech-API-Anbieter zu treffen, haben wir diese Vergleichstabelle erstellt, in der die führenden Anbieter zusammengefasst sind. Ein direkter Vergleich dieser Plattformen hilft Ihnen dabei, die Kernfunktionen zu identifizieren, die Ihren Umsatz tatsächlich steigern werden.
| Anbieter | API-Typ | Kernfunktionen | Am besten geeignet für | Wesentlicher Vorteil |
|---|---|---|---|---|
| ConnectPay | BaaS & Zahlungsverkehr | IBANs, SEPA/SWIFT, Wallets, Compliance | Europäische Plattformen | Full-Stack-Embedded-Finance |
| Streifen | Zahlungen | Kasse, Abonnements, Auszahlungen | Technikaffine Start-ups | Unübertroffene Entwickler-APIs |
| Karomuster | Daten | Kontoverknüpfung, Kontostandsabfrage | Apps, die Bankdaten benötigen | Flächendeckende Berichterstattung über US-Banken |
| Adyen | Zahlungen | Globales Acquiring, Omnichannel | Globale Unternehmen | Einheitliche Unternehmensplattform |
| Checkout.com | Zahlungen | Zahlungsabwicklung, Weiterleitung | Skalierung des E-Commerce | Detaillierte Datenkontrolle |
| Marqeta | Kartenausgabe | Virtuelle/physische Karten, Ausgabenlimits | Kartenprogramme | Äußerst flexible Kartensteuerung |
| Solaris | BaaS | Konten, Kredite, Karten | Europäische Fintech-Unternehmen | Vollständige Banklizenz |
| Airwallex | Infrastruktur | Globale Konten, Devisen, Auszahlungen | Globales SaaS | Leistungsstarke grenzüberschreitende APIs |
| Treasury Prime | BaaS | Kontoeröffnung, ACH, Überweisungen | Fintech-Unternehmen mit Sitz in den USA | Starkes US-Bankennetzwerk |
Eine leistungsstarke Fintech-API-Plattform bietet genau die Endpunkte, die Ihr spezifisches Produkt benötigt – sei es für den Datenzugriff oder für Geldtransfers.
Die 9 besten Fintech-API-Unternehmen
Werfen wir einen genaueren Blick auf diese sorgfältig zusammengestellte Liste der 9 führenden Fintech-API-Unternehmen, die derzeit den Markt dominieren. Diese Lösungen repräsentieren die derzeit besten Fintech-API-Anbieter. Wir bewerten jeden Fintech-API-Anbieter anhand der praktischen Umsetzung, der Qualität der API-Dokumentation und der Skalierbarkeit. Wenn Sie Finanzprodukte der Spitzenklasse entwickeln möchten, sollten Sie hier beginnen.
1. ConnectPay
Am besten geeignet für: Europäische Plattformen, die umfassende Embedded-Finance-APIs benötigen

Wir haben ConnectPay als vollständig EMI-lizenzierte Fintech-API-Plattform entwickelt, die speziell auf „Digital-First“-Unternehmen zugeschnitten ist. Während einfache Zahlungsgateways lediglich Kreditkarten autorisieren, fungiert unsere Plattform als umfassendes finanzielles Rückgrat für Ihr wachsendes digitales Unternehmen. Wir beobachten, dass Entwickler unser System nutzen, um komplexe, grenzüberschreitende Einnahmequellen sicher zu verwalten.
ConnectPay Fintech-API-Plattform Zu den Funktionen gehören robuste Schnittstellen für nahtlose SEPA- und SWIFT-Überweisungen, die Erstellung spezieller IBANs für mehrere Währungen sowie integrierte digitale Geldbörsen. Darüber hinaus bieten wir eine umfassende Banking as a Service (BaaS)-Ebene. Wir übernehmen für Sie den enormen regulatorischen Aufwand, der mit der Einhaltung der DSGVO und der PSD2 verbunden ist. Unsere APIs führen sofort strenge KYC-/AML-Prüfungen durch. So nutzt beispielsweise ein europäischer Marktplatz für Freiberufler die ConnectPay-APIs, um für jeden neuen Freiberufler automatisch eine eindeutige IBAN zu generieren, Zahlungen in Euro entgegenzunehmen und Auszahlungen sicher zu verteilen – und das alles im Rahmen eines nahtlosen Produkterlebnisses.
Vorteile:
- Full-Stack-Infrastruktur: Wir bieten über eine API umfassende Embedded-Finance-Funktionen an, nicht nur Zahlungslinks für einen einzigen Zweck.
- Integrierte Compliance: Wir entlasten Sie im operativen Bereich, indem wir die strengen europäischen Finanzvorschriften automatisch abwickeln.
- Skalierbare Architektur: Mit unseren modularen APIs können Sie heute Wallets einführen und morgen White-Label-Karten hinzufügen.
Nachteile:
- Fokus auf Europa: Unsere zentrale Compliance-Infrastruktur ist in hohem Maße auf Unternehmen mit Sitz in Europa optimiert.
- Erweiterte Funktionen: Unsere leistungsstarke Plattform richtet sich an wachsende Unternehmen; für eine Hobby-Website, die am Wochenende erstellt wird und lediglich einen einfachen „Zur Kasse“-Button benötigt, könnte sie jedoch zu komplex sein.
Im Bereich der digitalen Plattformen gehören wir zu den führenden Fintech-API-Anbietern. Wenn Sie zuverlässige Full-Stack-Embedded-Finance-Lösungen in Verbindung mit strenger Einhaltung europäischer Vorschriften benötigen, ist ConnectPay die ideale Wahl.
2. Streifen
Am besten geeignet für: Entwicklerfreundliche Zahlungs-APIs

Stripe ist der führende, entwicklerorientierte Standard für den modernen Online-Handel. Wir beobachten, dass Gründer von Tech-Startups Stripe nutzen, um maßgeschneiderte Checkout-Abläufe zu entwickeln. Die APIs lassen sich so anpassen, dass sie zu jedem erdenklichen Software-as-a-Service- (SaaS) oder E-Commerce-Modell passen.
Stripe bietet anpassbare Zahlungsseiten, Abrechnungsmodule für Abonnements und eine integrierte Kontologik für geteilte Zahlungen. So nutzt beispielsweise ein kleines Software-Startup Stripe, um monatliche Abonnements zu verwalten und fehlgeschlagene Zahlungen automatisch über eine API erneut zu versuchen.
Vorteile:
- Unübertroffene Flexibilität: Erstellen Sie mithilfe der übersichtlichen API-Dokumentation beliebige digitale Zahlungserlebnisse.
- Umfangreiche Integrationen: Stellen Sie eine native Verbindung zu Tausenden von CRM- und Buchhaltungstools her.
Nachteile:
- Einschränkungen bei „Beyond Payments“: Sie bieten weder einen vollständigen Austausch des Kernbankensystems noch eine dedizierte IBAN-Generierung an.
- Preistransparenz: Pauschalpreise werden bei höheren Volumina teuer.
Stripe ist nach wie vor ein führender Fintech-API-Anbieter für Teams, denen die individuelle Gestaltung des Bezahlvorgangs besonders wichtig ist.
3. Karomuster
Am besten geeignet für: APIs für Finanzdaten und Kontoanbindung

Plaid hat die Art und Weise, wie Apps auf Finanzdaten zugreifen, grundlegend revolutioniert. Wir stellen fest, dass fast jede größere App für die private Finanzverwaltung Plaid nutzt, um eine sichere Verbindung zu den Bankkonten der Nutzer herzustellen. Plaid wickelt keine Zahlungen ab, sondern stellt die Dateninfrastruktur bereit.
Mit den APIs von Plaid können Entwickler vor der Auslösung einer Überweisung sofort den Kontostand überprüfen oder die Transaktionshistorie mehrerer Monate abrufen, um eine Budgetierungs-App zu entwickeln.
Vorteile:
- Flächendeckende Versorgung: Sie sind mit Tausenden von Banken in ganz Nordamerika und Europa vernetzt.
- Leistungsstarke Datenauswertung: Sie bereinigen unübersichtliche Bankdaten und wandeln sie in standardisierte, lesbare JSON-Formate um.
Nachteile:
- Kein Zahlungsabwickler: Sie müssen Plaid mit einer Zahlungs-API (wie Stripe) koppeln, um tatsächlich Geld überweisen zu können.
- Zuverlässigkeit der Daten: Manchmal kommt es zu Unterbrechungen der Bankverbindungen, wenn die jeweilige Bank ihr Portal aktualisiert.
Plaid bietet die wichtigsten Fintech-APIs für Entwickler, die datenintensive Finanz-Apps erstellen.
4. Adyen
Am besten geeignet für: Zahlungs- und API-Infrastruktur für Unternehmen
Adyen fungiert als erstklassige Unified-Commerce-Plattform. Wir beobachten, dass äußerst erfolgreiche Großunternehmen die APIs von Adyen nutzen, wenn sie fragmentierte internationale Zahlungssysteme zu einem einheitlichen, globalen Datenstrom zusammenführen müssen.
Adyen bietet weltweites Direct Acquiring an, d. h., die APIs des Unternehmens sind direkt mit den Netzwerken von Visa und Mastercard verbunden, um die Autorisierungsraten weltweit zu verbessern.
Vorteile:
- Enorme Skalierbarkeit: Sie wickeln riesige Transaktionsvolumina auf nahezu allen Kontinenten effizient ab.
- Globale Reichweite: Sie wickeln lokale Zahlungsmethoden in Dutzenden von Ländern nativ über eine API ab.
Nachteile:
- Extreme Komplexität: Die Integration von Adyen erfordert umfangreiche technische Ressourcen.
- Barrierefreiheit: Sie schreiben hohe monatliche Mindestumsätze vor, wodurch sie für neue Unternehmen unzugänglich sind.
Adyen zählt eindeutig zu den führenden Fintech-API-Anbietern für große internationale Unternehmen.
5. Checkout.com
Am besten geeignet für: Flexible Zahlungs-APIs für wachsende Unternehmen

Checkout.com ist eine API-orientierte Zahlungsplattform, die speziell für schnell wachsende E-Commerce-Unternehmen entwickelt wurde, die eine umfassende globale Reichweite benötigen. Als eines der führenden Fintech-API-Unternehmen bietet das Unternehmen mittelgroßen bis großen Marken die API-Tools, um mit detaillierter Datenkontrolle in neue Märkte zu expandieren.
Sie bieten eine einheitliche globale Zahlungs-API, eine intelligente Routing-Logik zur Steigerung der Genehmigungsquoten sowie detaillierte Webhooks.
Vorteile:
- Leistungsüberwachung: Mithilfe von Analysen können Sie anhand der API-Antwortcodes genau nachvollziehen, warum eine Zahlung fehlgeschlagen ist.
- Flexible APIs: Ihr Tech-Stack ist modern, modular und ausschließlich für Entwickler konzipiert.
Nachteile:
- Technische Anforderungen: Sie benötigen unbedingt ein Entwicklerteam, um das volle Potenzial dieser Funktionen auszuschöpfen.
- Zielmarkt: Sie konzentrieren sich eher auf größere, wachstumsstarke Marken als auf einfache „Plug-and-Play“-Geschäfte.
6. Marqeta
Am besten geeignet für: API-Schnittstellen für die Kartenausgabe und den Zahlungsverkehr

Marqeta ist in der speziellen Nische der Kartenausgabe marktführend. Wenn Sie eine physische oder virtuelle Debitkarte mit dem Logo Ihres Unternehmens auf den Markt bringen möchten, nutzen Sie wahrscheinlich die APIs von Marqeta. Wir beobachten, dass Plattformen der Gig-Economy Marqeta nutzen, um Fahrern sofort virtuelle Karten auszustellen, damit diese ihr Benzin bezahlen können.
Dank ihrer “Just-in-Time”-Finanzierungs-API (JIT) kann Ihre Plattform eine Kartenzahlung in Echtzeit auf der Grundlage einer benutzerdefinierten Logik genehmigen oder ablehnen.
Vorteile:
- Detaillierte Steuerung: Über die API können Sie genau festlegen, wo, wann und wie viel mit einer Karte ausgegeben werden darf.
- Moderne Architektur: Ausschließlich für Entwickler konzipiert, die innovative Kartenprogramme auf den Markt bringen möchten.
Nachteile:
- Enger Fokus: Sie kümmern sich ausschließlich um die Kartenausgabe; für umfassendere BaaS-Anforderungen benötigen Sie andere Partner.
- Anforderungen an Partner: Sie benötigen weiterhin eine Sponsor-Bank, die die eigentlichen Gelder verwahrt.
Marqeta ist eine hochspezialisierte Fintech-API-Plattform für innovative Kartenprodukte.
7. Solaris
Am besten geeignet für: Banking-as-a-Service-APIs in Europa

Solaris ist ein leistungsstarker BaaS-Anbieter in Europa. Da das Unternehmen über eine vollständige Banklizenz verfügt, ermöglichen seine APIs anderen Unternehmen, echte Bankkonten und Kreditprodukte anzubieten, ohne selbst eine Lizenz zu benötigen.
Wir beobachten, dass europäische Start-ups mithilfe der Solaris-APIs innerhalb weniger Monate vollwertige Neobanken von Grund auf aufbauen.
Vorteile:
- Vollständige Banklizenz: Sie bieten rechtlichen Schutz für die Produkte, die Sie auf Basis ihrer APIs entwickeln.
- Umfassendes Paket: Bieten Sie Konten, Karten und Privatkredite über eine einzige API-Integration an.
Nachteile:
- Komplexe Einarbeitung: Der rechtliche und technische Onboarding-Prozess ist bekanntermaßen sehr aufwendig.
- Fokus auf Europa: Ihre Dienstleistungen und Lizenzen sind auf den europäischen Markt beschränkt.
Solaris ist ein führender Fintech-API-Anbieter für Unternehmen, die komplexe Finanzprodukte in der EU entwickeln.
8. Airwallex
Am besten geeignet für: APIs für die globale Finanzinfrastruktur
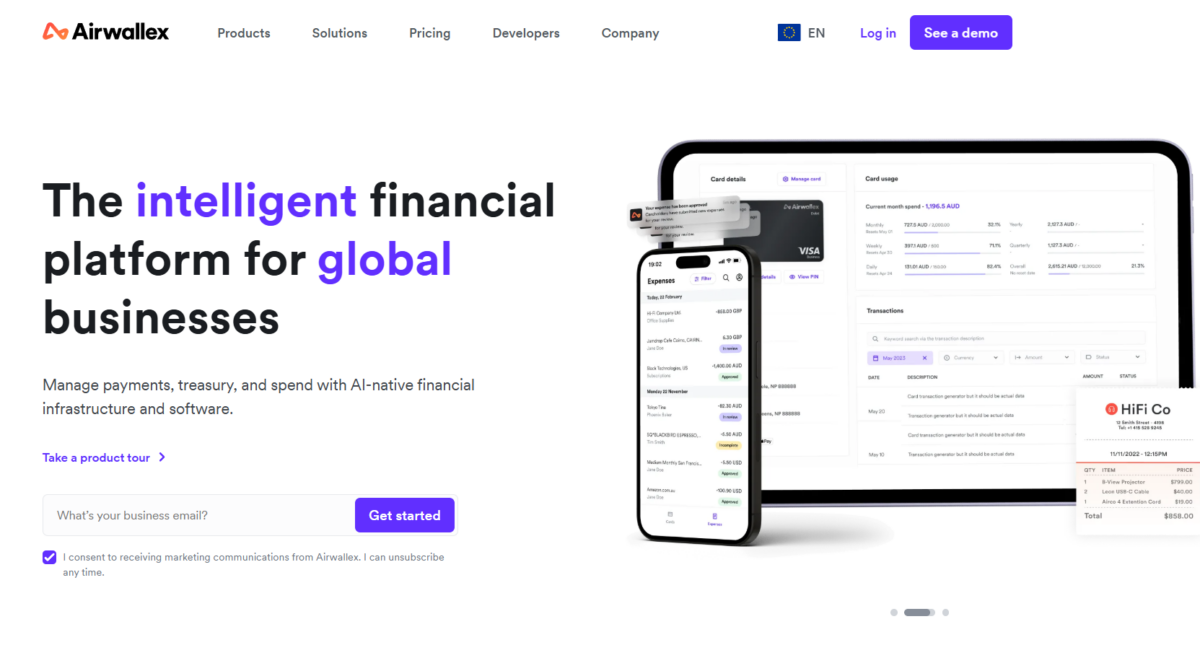
Airwallex fungiert als umfangreiche Finanzinfrastrukturplattform. Große globale Unternehmen und SaaS-Plattformen nutzen die APIs von Airwallex, um hochkomplexe internationale Zahlungsströme und Treasury-Vorgänge programmgesteuert zu verwalten.
Sie bieten leistungsstarke Mehrwährungskonten, hochleistungsfähige APIs für automatisierte weltweite Auszahlungen sowie Endpunkte für das Devisenmanagement (FX).
Vorteile:
- Leistungsstarke APIs: Ihre technische Dokumentation ermöglicht weltweit eine umfassende, programmgesteuerte Finanzkontrolle.
- Globale Reichweite: Sie bieten hervorragende globale Akquisitions- und Auszahlungsnetzwerke mit mehreren Währungen.
Nachteile:
- Komplexe Einrichtung: Die API-Integration ist mit erheblichem technischem Aufwand verbunden.
- Komplexität der Preisgestaltung: Die Verwaltung mehrerer internationaler API-Endpunkte kann zu unvorhersehbaren Kosten führen.
Airwallex wird regelmäßig als bester Fintech-API-Anbieter für große Tech-Start-ups eingestuft, die weltweit expandieren.
9. Treasury Prime
Am besten geeignet für: In den USA ansässige „Banking-as-a-Service“-APIs

Treasury Prime konzentriert sich intensiv darauf, Fintech-Entwickler direkt mit einem Netzwerk von US-Sponsorbanken zu vernetzen. Wir beobachten, dass US-Start-ups die APIs von Treasury Prime nutzen, um Produkte im Bereich des Geschäftsbankwesens oder spezialisierte Kredit-Apps auf den Markt zu bringen.
Sie bieten übersichtliche API-Endpunkte für die Eröffnung von FDIC-versicherten Konten, die Durchführung von ACH-Überweisungen und die Abwicklung von Überweisungen.
Vorteile:
- Starkes Bankennetzwerk: Sie bieten direkte Verbindungen zu mehreren zukunftsorientierten US-Banken.
- Flexible APIs: Ihre Endpunkte sind übersichtlich, modern und entwicklerfreundlich.
Nachteile:
- Fokus auf die USA: Ihre Infrastruktur ist vollständig an das US-amerikanische Bankensystem gekoppelt.
- Abhängigkeit von Bankpartnern: Sie unterliegen weiterhin der Compliance-Genehmigung der zugrunde liegenden Sponsor-Bank.
Treasury Prime ist ein unverzichtbarer Eintrag auf der Liste der Fintech-API-Unternehmen für den US-Markt.
Full-Stack-Fintech-APIs im Vergleich zu Einzweck-APIs
Sie müssen die deutlichen funktionalen Unterschiede zwischen diesen beiden API-Modellen verstehen. Einzweck-APIs erfüllen eine Aufgabe unglaublich gut. Plaid übernimmt ausschließlich die Datenverbindung. Stripe hat (in der Vergangenheit) ausschließlich eingehende Zahlungen verarbeitet. Wenn Sie Einzweck-APIs verwenden, muss Ihr Entwicklerteam mehrere verschiedene Anbieter miteinander verknüpfen, um ein vollständiges Produkt zu erstellen.
Im Gegensatz dazu bieten Full-Stack-Fintech-API-Unternehmen die gesamte Infrastruktur aus einer Hand an. Wenn Sie die besten Anbieter von Embedded Finance Wie bei ConnectPay erhalten Sie API-Endpunkte für eingehende Zahlungen, die Erstellung dedizierter Konten, Compliance-Prüfungen und ausgehende Massenauszahlungen. Dies reduziert den technischen Aufwand erheblich. Wenn Sie komplexe Zahlungslösungen für Marktplätze, Eine Full-Stack-API erspart Ihrem Team die Verwaltung von fünf verschiedenen Anbieterbeziehungen und das Ringen mit widersprüchlichen API-Datenstrukturen.
So wählen Sie den richtigen Fintech-API-Anbieter aus
Die Suche nach dem richtigen Fintech-API-Anbieter erfordert einen äußerst strategischen Ansatz. Sie müssen analysieren, wie Ihr spezifisches Softwaremodell im Tagesgeschäft funktioniert. Eine App zur Finanzplanung für Verbraucher benötigt völlig andere API-Endpunkte als ein grenzüberschreitend tätiges SaaS-Softwareunternehmen. Wir nutzen dieses praxisorientierte Rahmenkonzept, um Gründern dabei zu helfen, die optimale Plattform unter den führenden Fintech-API-Anbietern auszuwählen.
API-Abdeckung und Modularität
Überlegen Sie sich zunächst genau, welche Endpunkte Sie heute benötigen und welche Sie in drei Jahren benötigen werden. Müssen Sie lediglich eine Kreditkarte autorisieren, oder werden Sie irgendwann auch getrennte Konten für Ihre Nutzer? Die besten Fintech-APIs sind äußerst modular aufgebaut, sodass Sie neue Finanzfunktionen nativ aktivieren können, ohne Ihre Kerninfrastruktur komplett umkrempeln und von Grund auf neu beginnen zu müssen.
Entwicklererfahrung und Integrationsgeschwindigkeit
Prüfen Sie die API-Dokumentation direkt. Wenn ein System bereits für die Authentifizierung eines Testaufrufs einen Informatikabschluss erfordert, wird dies Ihr gesamtes Team ausbremsen. Eine erstklassige Fintech-API-Plattform bietet übersichtliche SDKs, klare Fehlercodes und eine robuste Sandbox-Umgebung zum Testen. Stellen Sie außerdem sicher, dass sie vorgefertigte Endpunkte für komplexe europäische Vorschriften bereitstellt, wie beispielsweise starke Kundenauthentifizierung (SCA), um Ihren Ingenieuren monatelange Arbeit bei der Erstellung von Compliance-Code zu ersparen.
Compliance, Lizenzierung und Sicherheit
Die Einhaltung gesetzlicher Sicherheitsvorschriften darf auf keinen Fall vernachlässigt werden. Fintech-Plattformen sind ein bevorzugtes Ziel für Betrüger weltweit. Ihr API-Anbieter muss die strenge Einhaltung der Vorschriften vollständig in Ihrem Namen gewährleisten. Die am besten bewerteten Fintech-API-Unternehmen verfügen über echte EMI- oder Banklizenzen. Sie müssen Endpunkte für aktiven Betrugsschutz, biometrische Authentifizierung und Datentokenisierung anbieten. Die Suche nach einem Partner, der integrierte Compliance und starke API-Sicherheit und Betrugsbekämpfung schützt Ihre aufstrebende Marke vor verheerenden Geldstrafen.
Skalierbarkeit und Infrastruktur
Wählen Sie für die Einführung Ihres MVP nicht einfach irgendeine API aus, sondern entscheiden Sie sich für eine, die auf massive Skalierbarkeit ausgelegt ist. Wenn Ihr Unternehmen wächst, werden Sie wahrscheinlich umfangreiche Massenauszahlungen vornehmen oder komplexe Prozesse verwalten müssen. Kreditplattformen Logik. Die führenden Fintech-API-Anbieter stellen eine Infrastruktur bereit, die Millionen von API-Aufrufen pro Stunde ohne Latenzspitzen verarbeitet und so sicherstellt, dass Ihre Anwendung unabhängig von der Nutzerauslastung schnell und reaktionsfähig bleibt.
Sind Sie bereit, mit Fintech-APIs zu entwickeln?
Wenn Ihre Softwareplattform wächst, wird der Einsatz einfacher, fragmentierter Zahlungsinstrumente zu einem Risiko. Um globale Märkte erfolgreich zu erschließen und innovative Produktfunktionen mit hoher Kundenbindung zu entwickeln, müssen Sie skalierbare, moderne API-Lösungen einsetzen. Die besten Fintech-API-Anbieter leisten weit mehr als nur die Autorisierung einfacher Kreditkartenzahlungen; sie bieten eine vollständige, integrierte Finanzinfrastruktur, die Ihre gesamte digitale Roadmap unterstützt.
Wir haben gebaut ConnectPay insbesondere als zukunftsfähige, Compliance-konforme API-Lösung für wachsende Online-Unternehmen und digitale Plattformen. Von der Verwaltung komplexer Konten in mehreren Währungen über die API bis hin zu umfassender Compliance und globaler Reichweite – wir bieten Ihrem Entwicklerteam die Backend-Leistung, die es für eine grenzenlose Skalierung benötigt. Verschwenden Sie keine Entwicklungsmonate mehr für veraltete Bankintegrationen. Besuchen Sie unsere Plattform und entdecken Sie die ultimative Geschäftskonto und besprechen Sie mit uns, wie unsere APIs leistungsstarke Finanztools bereitstellen können, um Ihre Geschäftsabläufe zu optimieren und Ihre weltweiten Umsätze zu sichern.
Häufig gestellte Fragen: Fintech-API-Unternehmen
Was sind Fintech-API-Unternehmen?
Es handelt sich um Infrastrukturanbieter, die Anwendungsprogrammierschnittstellen (APIs) bereitstellen, mit denen Softwareentwickler komplexe Finanzdienstleistungen – wie Zahlungen, Bankkonten, Kartenausgabe oder Datenaggregation – problemlos direkt in ihre eigenen Apps oder Plattformen integrieren können.
Welcher ist der beste Fintech-API-Anbieter?
Das hängt ganz von Ihren Produktanforderungen ab. ConnectPay ist die erste Wahl für europäische Plattformen, die Full-Stack-APIs für Embedded Finance und Compliance benötigen. Stripe ist die erste Wahl für technisch versierte Entwickler, die maßgeschneiderte Zahlungsabläufe benötigen. Plaid eignet sich am besten für die Datenaggregation.
Wofür können Fintech-APIs genutzt werden?
Entwickler nutzen sie, um Kreditkartenzahlungen entgegenzunehmen, Debitkarten mit eigenem Branding auszugeben, digitale Geldbörsen für Nutzer in mehreren Währungen einzurichten, umfangreiche Massenauszahlungen durchzuführen und die Kontostände der Nutzer in Echtzeit zu überprüfen.
Wie gehen Fintech-APIs mit Compliance-Anforderungen um?
Führende API-Anbieter (insbesondere solche mit EMI- oder Banklizenzen) integrieren Compliance-Maßnahmen direkt in ihre Endpunkte. Sie automatisieren die erforderlichen KYC-/AML-Identitätsprüfungen, setzen die Transaktionsüberwachung durch und stellen sicher, dass der Umgang mit Daten strengen Vorschriften wie der DSGVO und der PSD2 entspricht.
Sind Fintech-APIs sicher?
Ja. Moderne Fintech-APIs nutzen robuste Sicherheitsprotokolle, darunter die OAuth-2.0-Authentifizierung, eine umfassende TLS-Datenverschlüsselung und Netzwerk-Tokenisierung, um sicherzustellen, dass sensible Finanzdaten sicher übertragen und gespeichert werden.
Warum sollten Sie sich bei Fintech-APIs für ConnectPay entscheiden?
Für europäische digitale Plattformen, die weltweit expandieren, bietet ConnectPay eine unübertroffene Full-Stack-Infrastruktur für den Umgang mit mehreren Währungen. Wir bieten übersichtliche APIs für Zahlungen und „Banking-as-a-Service“ in Kombination mit integrierter Einhaltung gesetzlicher Vorschriften, wodurch sich der technische und rechtliche Aufwand für Ihr Team drastisch reduziert.


